Khi doanh nghiệp báo lãi 24 tỷ đồng, con số đó có thực sự ấn tượng không? Câu trả lời phụ thuộc vào lượng vốn mà doanh nghiệp đã sử dụng để tạo ra khoản lợi nhuận ấy.
ROE giúp kết nối lợi nhuận trong kỳ với vốn chủ sở hữu được sử dụng trong cùng kỳ. Tuy nhiên, một tỷ lệ ROE cao không tự động chứng minh doanh nghiệp tốt hoặc cổ đông đã nhận được mức sinh lời tương ứng bằng tiền mặt.
1. ROE là gì?
ROE là viết tắt của Return on Equity, thường gọi là tỷ suất lợi nhuận trên vốn chủ sở hữu. Chỉ tiêu này đo mức lợi nhuận kế toán tạo ra trong một kỳ so với quy mô vốn chủ sở hữu sử dụng để tạo ra lợi nhuận đó.  Corporate Finance Institute
Nếu ROE bằng 20% trong một năm, có thể diễn giải rằng cứ 100 đồng vốn chủ sở hữu bình quân, doanh nghiệp tạo ra khoảng 20 đồng lợi nhuận sau thuế trong năm ấy. Đây là phép so sánh lợi nhuận với vốn theo sổ sách, không đồng nghĩa cổ đông được nhận 20 đồng tiền mặt hoặc giá cổ phiếu đã tăng 20%.
ROE hữu ích khi đánh giá khả năng sinh lời của vốn chủ, nhưng cần đọc cùng mức nợ, đặc điểm ngành, chất lượng lợi nhuận và biến động vốn. Chỉ tiêu này cũng không thay thế việc đánh giá định giá cổ phiếu hay hiệu quả từng dự án đầu tư.
2. Công thức tính ROE và cách xác định số liệu
Công thức cơ bản
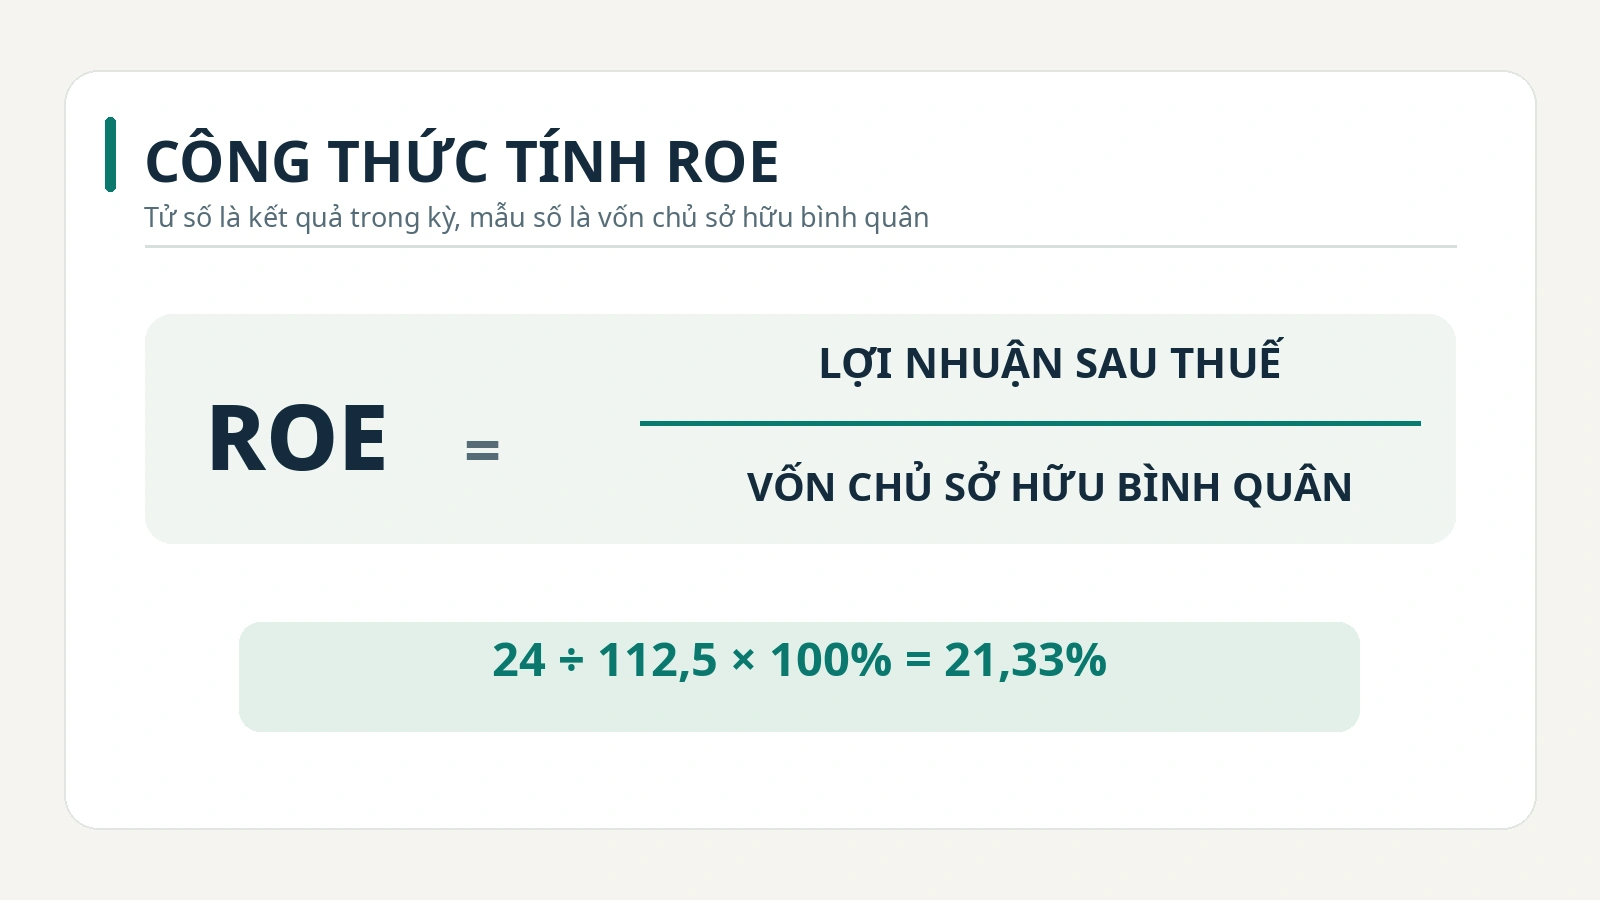
ROE (%) = Lợi nhuận sau thuế trong kỳ / Vốn chủ sở hữu bình quân trong kỳ × 100%.
Vốn chủ sở hữu bình quân = (Vốn chủ sở hữu đầu kỳ + Vốn chủ sở hữu cuối kỳ) / 2.
Mẫu số bình quân phù hợp hơn số cuối kỳ khi lợi nhuận được tích lũy trong suốt một giai đoạn, còn vốn chủ sở hữu là số dư tại từng thời điểm. Với doanh nghiệp biến động vốn lớn giữa kỳ, bình quân đầu cuối kỳ vẫn chỉ là xấp xỉ; nên xem xét số bình quân tháng hoặc bình quân có trọng số theo thời gian.
Lấy số liệu ở đâu trong báo cáo tài chính?
Với báo cáo tài chính của doanh nghiệp thuộc phạm vi Thông tư 99/2025/TT-BTC áp dụng từ ngày 01/01/2026, cần đối chiếu báo cáo kết quả hoạt động kinh doanh và báo cáo tình hình tài chính theo biểu mẫu tương ứng.  congbao.chinhphu.vn
Doanh nghiệp nhỏ và vừa áp dụng chế độ theo Thông tư 133/2016/TT-BTC cần sử dụng các biểu mẫu phù hợp với chế độ và kỳ báo cáo của mình, không tự động lấy mã chỉ tiêu từ mẫu báo cáo của doanh nghiệp khác.  vanban.chinhphu.vn
| Dữ liệu cần tìm | Báo cáo thông thường | Cách sử dụng |
|---|---|---|
| Lợi nhuận sau thuế trong kỳ | Báo cáo kết quả hoạt động kinh doanh | Tử số ROE |
| Vốn chủ sở hữu đầu kỳ | Báo cáo tình hình tài chính, số đầu kỳ hoặc cuối kỳ trước | Thành phần mẫu số |
| Vốn chủ sở hữu cuối kỳ | Báo cáo tình hình tài chính, số cuối kỳ | Thành phần mẫu số |
| Tổng tài sản đầu kỳ và cuối kỳ | Báo cáo tình hình tài chính | Phân tích ROA và DuPont |
| Doanh thu thuần | Báo cáo kết quả hoạt động kinh doanh | Biên lợi nhuận và vòng quay tài sản |
| Lưu chuyển tiền thuần từ hoạt động kinh doanh | Báo cáo lưu chuyển tiền tệ | Kiểm tra khả năng chuyển lợi nhuận thành tiền |
Khi phân tích báo cáo tài chính hợp nhất, phải thống nhất phạm vi tử số và mẫu số. Nếu muốn tính ROE của cổ đông công ty mẹ, nên lấy lợi nhuận sau thuế thuộc về cổ đông công ty mẹ chia cho vốn chủ sở hữu bình quân thuộc về họ, thay vì vô tình trộn với phần lợi ích của cổ đông không kiểm soát.
Trước khi dùng số liệu, hãy kiểm tra doanh nghiệp có điều chỉnh hồi tố, thay đổi chính sách kế toán, mua bán sáp nhập hoặc phát hành vốn trong kỳ hay không. Những biến động này có thể khiến phép so sánh ROE giữa hai năm thiếu tương đồng.
2.3. Ví dụ tính ROE trong một năm
Giả sử Công ty Minh Hà có lợi nhuận sau thuế năm 2026 là 24 tỷ đồng, vốn chủ sở hữu đầu năm 105 tỷ đồng và cuối năm 120 tỷ đồng. Đây là dữ liệu minh họa do tác giả xây dựng, không phải báo cáo của một doanh nghiệp có thật.
Vốn chủ sở hữu bình quân = (105 + 120) / 2 = 112,5 tỷ đồng.
ROE = 24 / 112,5 × 100% = 21,33%.
Kết quả cho thấy doanh nghiệp tạo ra khoảng 21,33 đồng lợi nhuận sau thuế trên mỗi 100 đồng vốn chủ sở hữu bình quân. Không thể kết luận ngay 21,33% là tốt nếu chưa xem chất lượng lợi nhuận, đối thủ tương đồng và mức độ sử dụng nợ.
3. Phân tích ROE qua ba năm từ báo cáo tài chính
Để hiểu xu hướng ROE, chúng ta dùng dữ liệu minh họa của cùng Công ty Minh Hà trong giai đoạn 2024 đến 2026. Toàn bộ số liệu dưới đây thống nhất đơn vị tỷ đồng và được sử dụng xuyên suốt các hình ảnh, công thức và file Excel (download file Excel thực hành).
Bộ số liệu đầu vào
| Chỉ tiêu (tỷ đồng) | Năm 2024 | Năm 2025 | Năm 2026 |
|---|---|---|---|
| Doanh thu thuần | 200 | 240 | 276 |
| Lợi nhuận sau thuế | 16 | 21,6 | 24 |
| Tổng tài sản đầu kỳ | 150 | 170 | 200 |
| Tổng tài sản cuối kỳ | 170 | 200 | 240 |
| Vốn chủ sở hữu đầu kỳ | 80 | 90 | 105 |
| Vốn chủ sở hữu cuối kỳ | 90 | 105 | 120 |
| Dòng tiền thuần từ hoạt động kinh doanh | 12 | 19 | 11 |
Các cặp số đầu kỳ và cuối kỳ được nối tiếp giữa các năm, tránh lỗi dùng hai nguồn không khớp nhau. Dòng tiền hoạt động là chỉ tiêu bổ trợ cho chất lượng lợi nhuận, không được đưa trực tiếp vào công thức ROE.
Tính toán và so sánh
| Chỉ tiêu | 2024 | 2025 | 2026 |
|---|---|---|---|
| Vốn chủ sở hữu bình quân (tỷ đồng) | 85 | 97,5 | 112,5 |
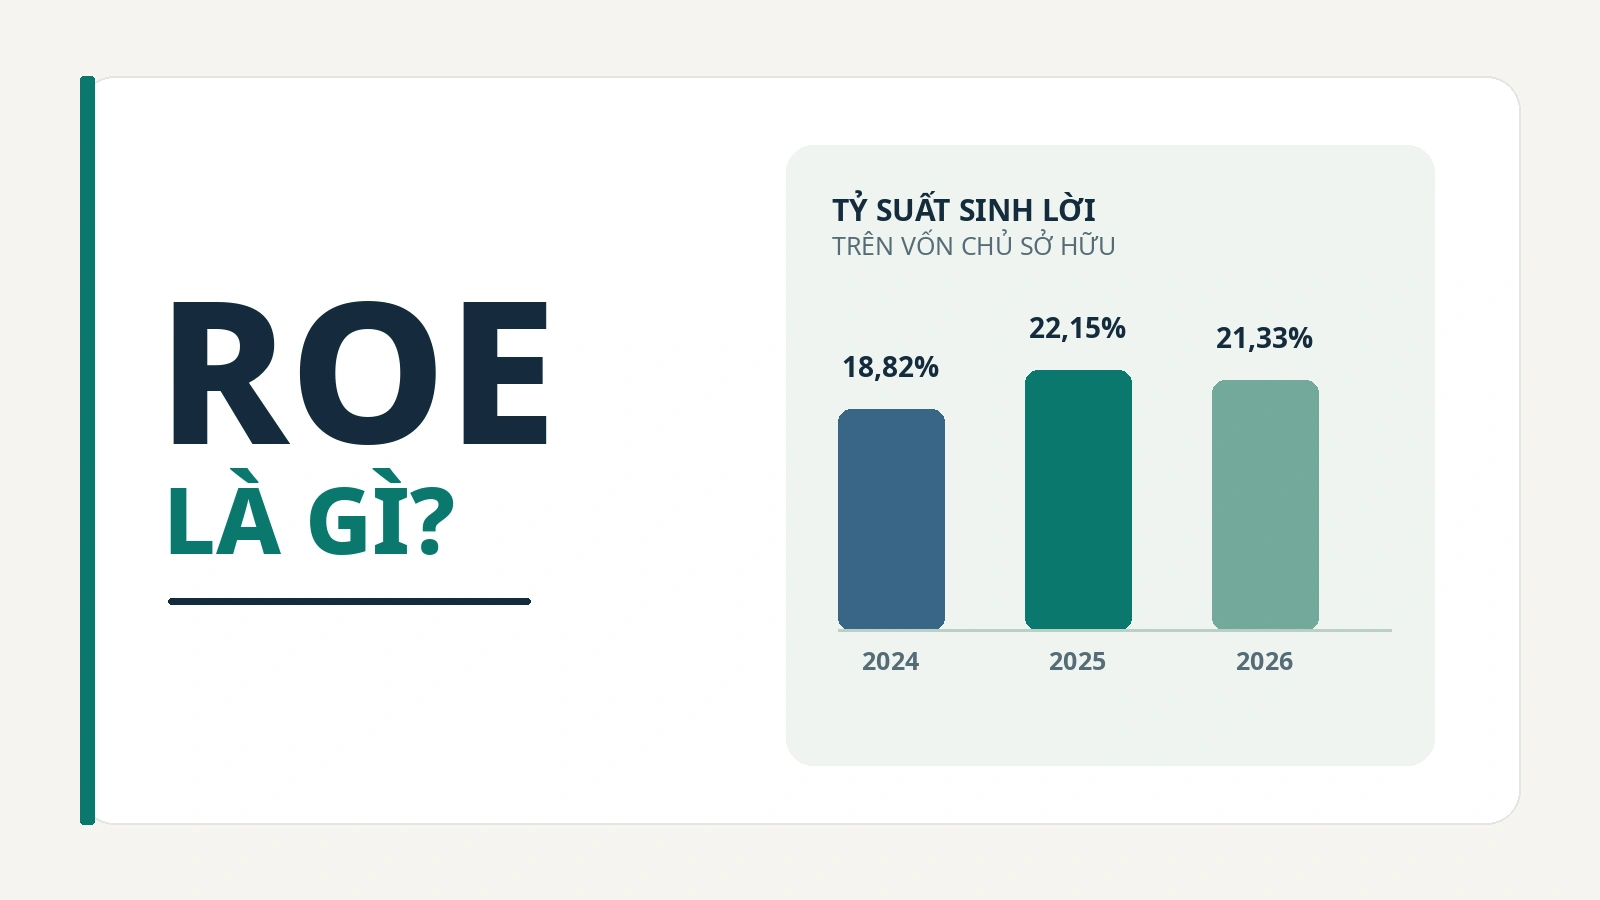
| ROE | 18,82% | 22,15% | 21,33% |
| ROA, theo lợi nhuận sau thuế | 10,00% | 11,68% | 10,91% |
| Dòng tiền kinh doanh / Lợi nhuận sau thuế | 75,00% | 87,96% | 45,83% |
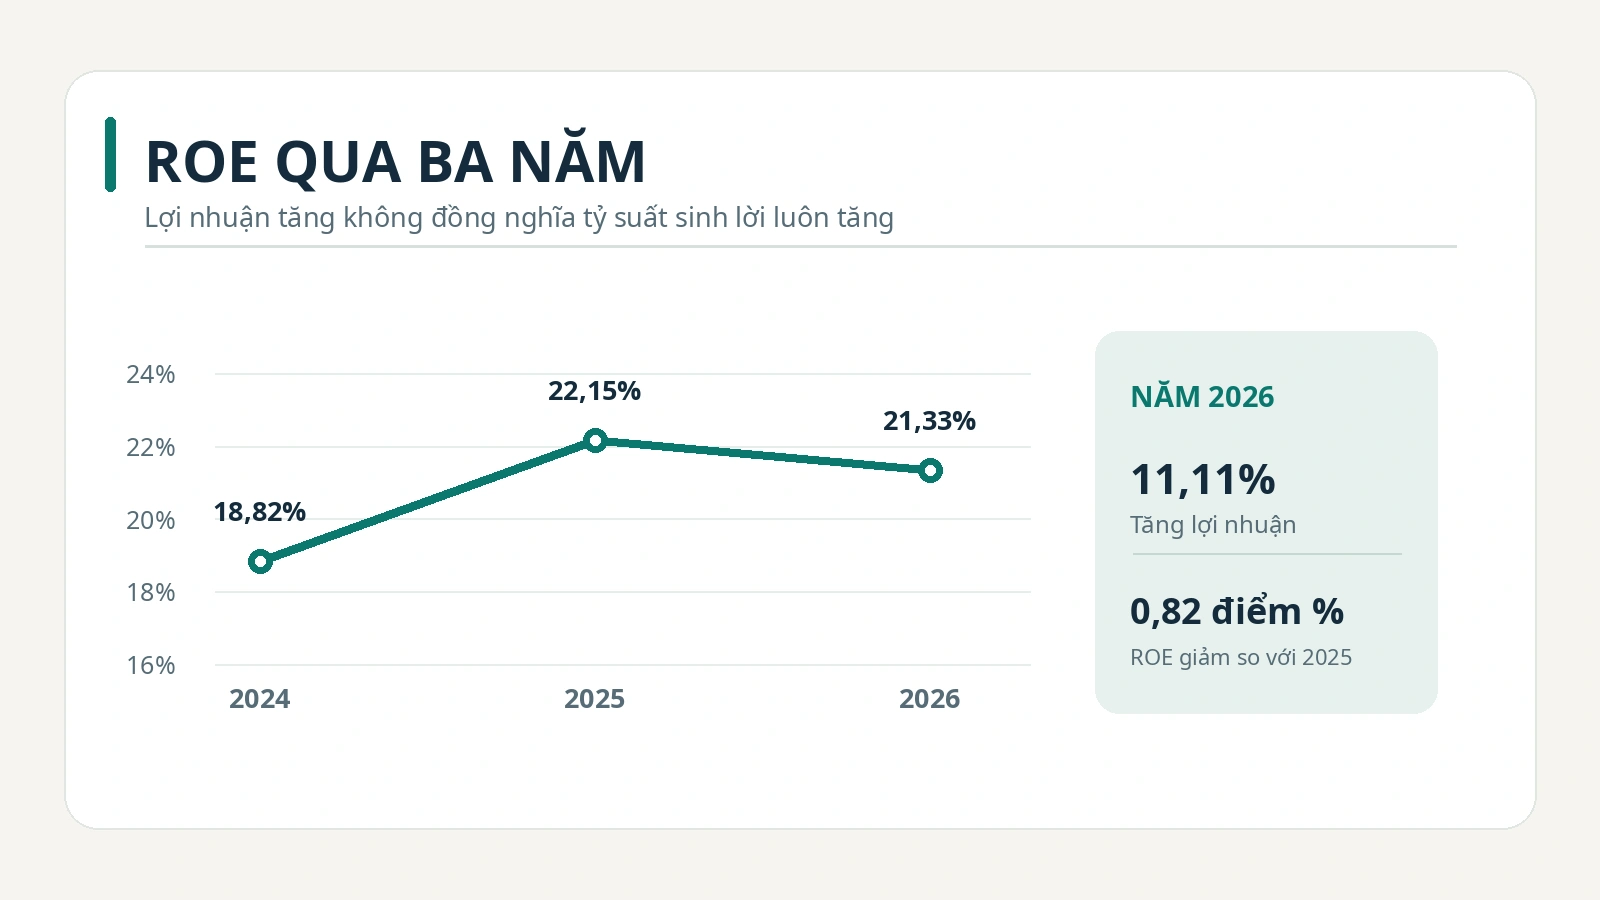
ROE tăng từ 18,82% năm 2024 lên 22,15% năm 2025, rồi giảm nhẹ xuống 21,33% năm 2026. Xu hướng này không trùng hoàn toàn với lợi nhuận sau thuế vì mẫu số là vốn chủ sở hữu bình quân cũng tăng.
Vì sao lợi nhuận tăng nhưng ROE lại giảm?
Từ năm 2025 sang 2026, lợi nhuận sau thuế tăng từ 21,6 lên 24 tỷ đồng, tương đương 11,11%. Trong khi đó, vốn chủ sở hữu bình quân tăng từ 97,5 lên 112,5 tỷ đồng, tương đương 15,38%.
Vì vốn chủ tăng nhanh hơn lợi nhuận, ROE giảm khoảng 0,82 điểm phần trăm, từ 22,15% xuống 21,33%. Đây chưa hẳn là dấu hiệu xấu: nguồn vốn bổ sung có thể đang phục vụ dự án chưa kịp tạo lợi nhuận, nhưng cũng có thể phản ánh hiệu suất sử dụng vốn đang suy yếu.
Nhà phân tích cần xem thuyết minh vốn chủ, tiến độ sử dụng vốn và năng lực tạo lợi nhuận trong các kỳ tiếp theo. Kết luận chỉ dựa trên chênh lệch ROE sẽ bỏ qua bối cảnh kinh doanh.
4. Mô hình DuPont tách ROE thành ba nguyên nhân
ROE có thể được phân rã thành ba thành phần để xác định ảnh hưởng của biên lợi nhuận, vòng quay tài sản và cơ cấu vốn. Cách tiếp cận này được gọi là mô hình DuPont và được sử dụng phổ biến trong phân tích tài chính. admainnew.morningstar.com
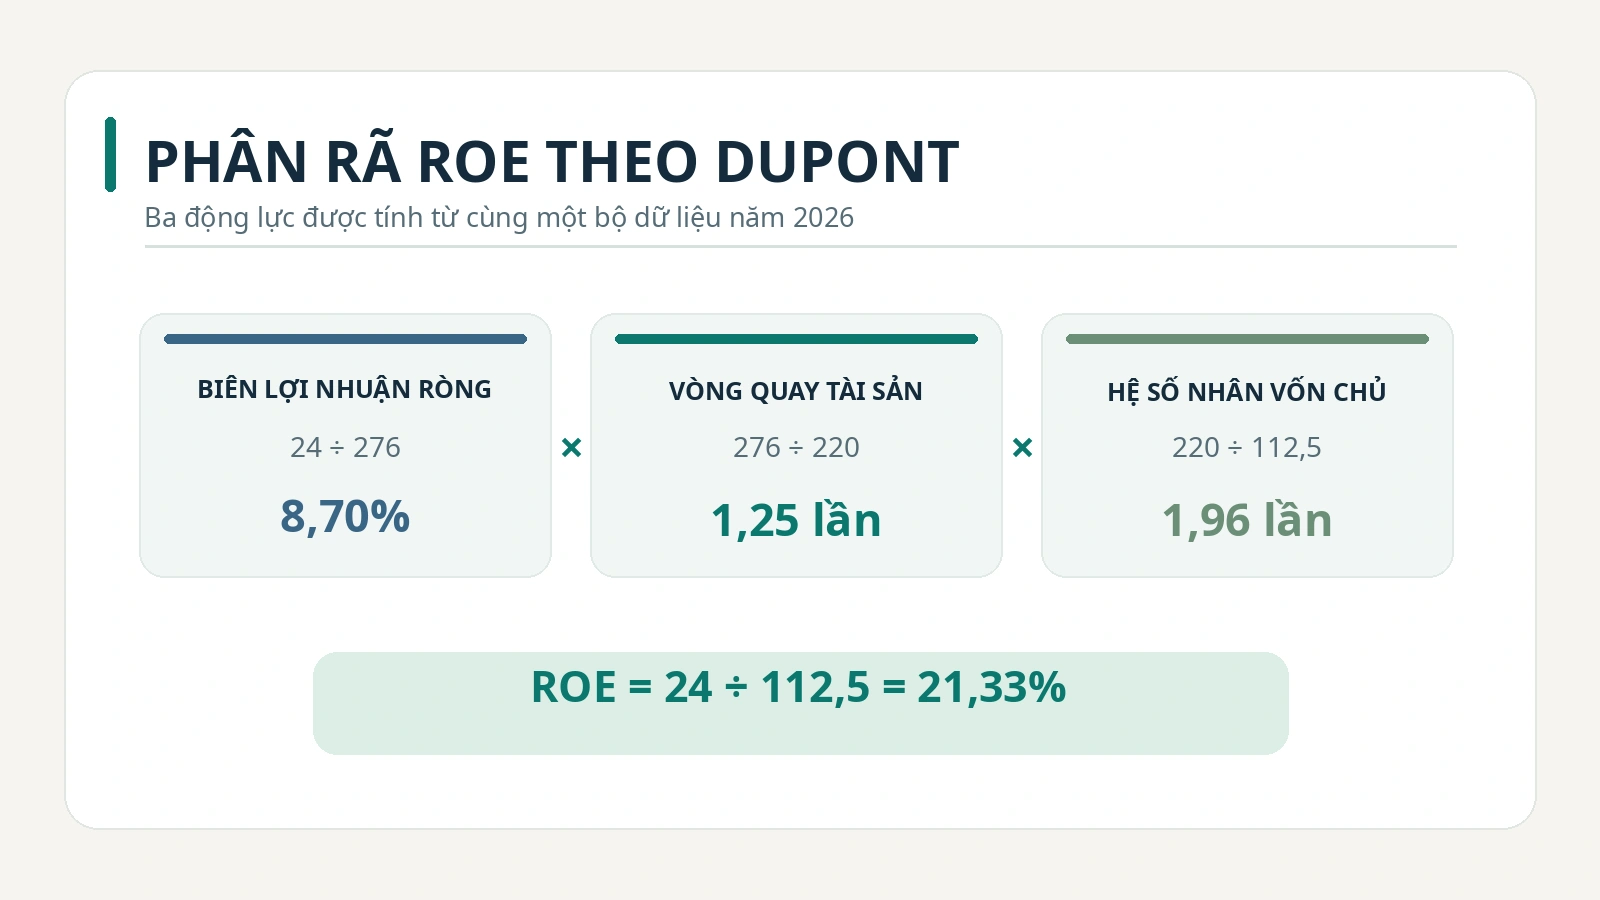
ROE = Biên lợi nhuận ròng × Vòng quay tổng tài sản × Hệ số nhân vốn chủ sở hữu.
Trong đó, biên lợi nhuận ròng = Lợi nhuận sau thuế / Doanh thu thuần; vòng quay tổng tài sản = Doanh thu thuần / Tổng tài sản bình quân; hệ số nhân vốn chủ = Tổng tài sản bình quân / Vốn chủ sở hữu bình quân.
Khi nhân ba phân số, doanh thu và tổng tài sản triệt tiêu, kết quả chính là lợi nhuận sau thuế / vốn chủ sở hữu bình quân. Công thức chỉ có tính nhất quán khi cùng kỳ, cùng phạm vi hợp nhất và cùng cách tính số dư bình quân.
Áp dụng DuPont cho năm 2026
Với số liệu Công ty Minh Hà, tổng tài sản bình quân năm 2026 = (200 + 240) / 2 = 220 tỷ đồng. Ta tính được ba thành phần sau:
| Thành phần | Phép tính | Kết quả |
|---|---|---|
| Biên lợi nhuận ròng | 24 / 276 | 8,70% |
| Vòng quay tài sản | 276 / 220 | 1,25 lần |
| Hệ số nhân vốn chủ | 220 / 112,5 | 1,96 lần |
| ROE (tính từ các giá trị chưa làm tròn) | 24 / 112,5 | 21,33% |
Nếu tính bằng số đã làm tròn trong bảng, kết quả có thể lệch nhẹ do sai số làm tròn. File Excel giữ giá trị đầy đủ của từng tỷ số và chỉ làm tròn khi hiển thị.
Đọc đúng ba động lực của ROE
Biên lợi nhuận ròng cho biết doanh nghiệp giữ lại được bao nhiêu lợi nhuận sau thuế từ một đồng doanh thu. Chỉ tiêu này có thể bị ảnh hưởng bởi giá bán, giá vốn, chi phí vận hành, lãi vay, thuế và các khoản lợi nhuận bất thường.
Vòng quay tổng tài sản thể hiện mức doanh thu tạo ra từ tài sản bình quân trong kỳ. Khi phân tích, cần chú ý các ngành có tài sản cố định lớn, tài sản cho thuê hoặc hàng tồn kho kéo dài.
Hệ số nhân vốn chủ thể hiện tổng tài sản bình quân lớn gấp bao nhiêu lần vốn chủ bình quân. Hệ số cao có thể khuếch đại ROE khi doanh nghiệp có lợi nhuận dương, nhưng cũng đi kèm mức đòn bẩy tài chính cao hơn và có thể làm trầm trọng thêm khoản lỗ.
Để tìm hiểu riêng các thước đo nợ vay, xem bài đòn bẩy tài chính là gì. Không nên đồng nhất hệ số nhân vốn chủ trong DuPont với chỉ số DFL hoặc tỷ lệ nợ vay chịu lãi/vốn chủ sở hữu.
5. ROE cao bao nhiêu thì được coi là tốt?
Không tồn tại một ngưỡng ROE tốt duy nhất áp dụng cho mọi ngành và mọi doanh nghiệp. Kết quả phải được đặt cạnh đặc điểm ngành, mức độ rủi ro, xu hướng lịch sử và chi phí vốn chủ sở hữu.
Khi so sánh hai doanh nghiệp, nên kiểm tra ít nhất ba điều kiện: cùng ngành hoặc mô hình tương đồng, cùng kỳ báo cáo và cùng cách xác định lợi nhuận cũng như vốn chủ. Nếu điều kiện không tương đồng, một chỉ số ROE cao hơn chưa đủ để xếp doanh nghiệp này tốt hơn doanh nghiệp kia.
ROE 25% vẫn có thể kém hấp dẫn nếu đạt được nhờ rủi ro vay nợ quá lớn hoặc lợi nhuận bất thường. Ngược lại, ROE thấp tạm thời có thể xuất hiện sau một đợt huy động vốn lớn để đầu tư dài hạn.
Một cách tiếp cận thực tế là theo dõi ROE từ ba đến năm năm, so sánh với nhóm doanh nghiệp tương đồng rồi phân tích DuPont. Ngoài ra, nên so sánh ROE với chi phí vốn chủ sở hữu ước tính, nhưng lưu ý chi phí vốn là một giá trị cần mô hình hóa chứ không có sẵn trên báo cáo tài chính.
6. Khi nào ROE cao nhưng chất lượng lợi nhuận thấp?
Doanh nghiệp dùng nợ để khuếch đại lợi nhuận trên vốn chủ
Giả sử hai doanh nghiệp có cùng lợi nhuận sau thuế 20 tỷ đồng và cùng tài sản bình quân 200 tỷ đồng, nhưng vốn chủ bình quân lần lượt là 100 tỷ và 50 tỷ. ROE lần lượt bằng 20% và 40%, mặc dù khả năng tạo lợi nhuận trên tổng tài sản của cả hai cùng bằng 10%.
Ví dụ cho thấy khác biệt ROE có thể đến từ quy mô vốn chủ, chứ chưa chắc doanh nghiệp ROE 40% hoạt động hiệu quả gấp đôi. Cần kiểm tra các khoản nợ phải trả, nợ vay chịu lãi, chi phí lãi vay và khả năng trả nợ.
Vốn chủ sở hữu quá nhỏ hoặc âm
Khi doanh nghiệp có nhiều khoản lỗ lũy kế, vốn chủ sở hữu có thể giảm xuống mức rất thấp. Lúc này một khoản lợi nhuận nhỏ cũng có thể tạo ra ROE rất cao, khiến phép so sánh mất ý nghĩa kinh tế.
Nếu vốn chủ sở hữu bình quân bằng 0, phép chia không xác định; nếu vốn chủ bình quân âm, ROE thông thường không nên được diễn giải như một tỷ suất sinh lời có ý nghĩa. File Excel sẽ đánh dấu trường hợp này để tránh đưa ra tỷ số dễ gây hiểu lầm.
Lợi nhuận tăng nhưng dòng tiền kinh doanh giảm
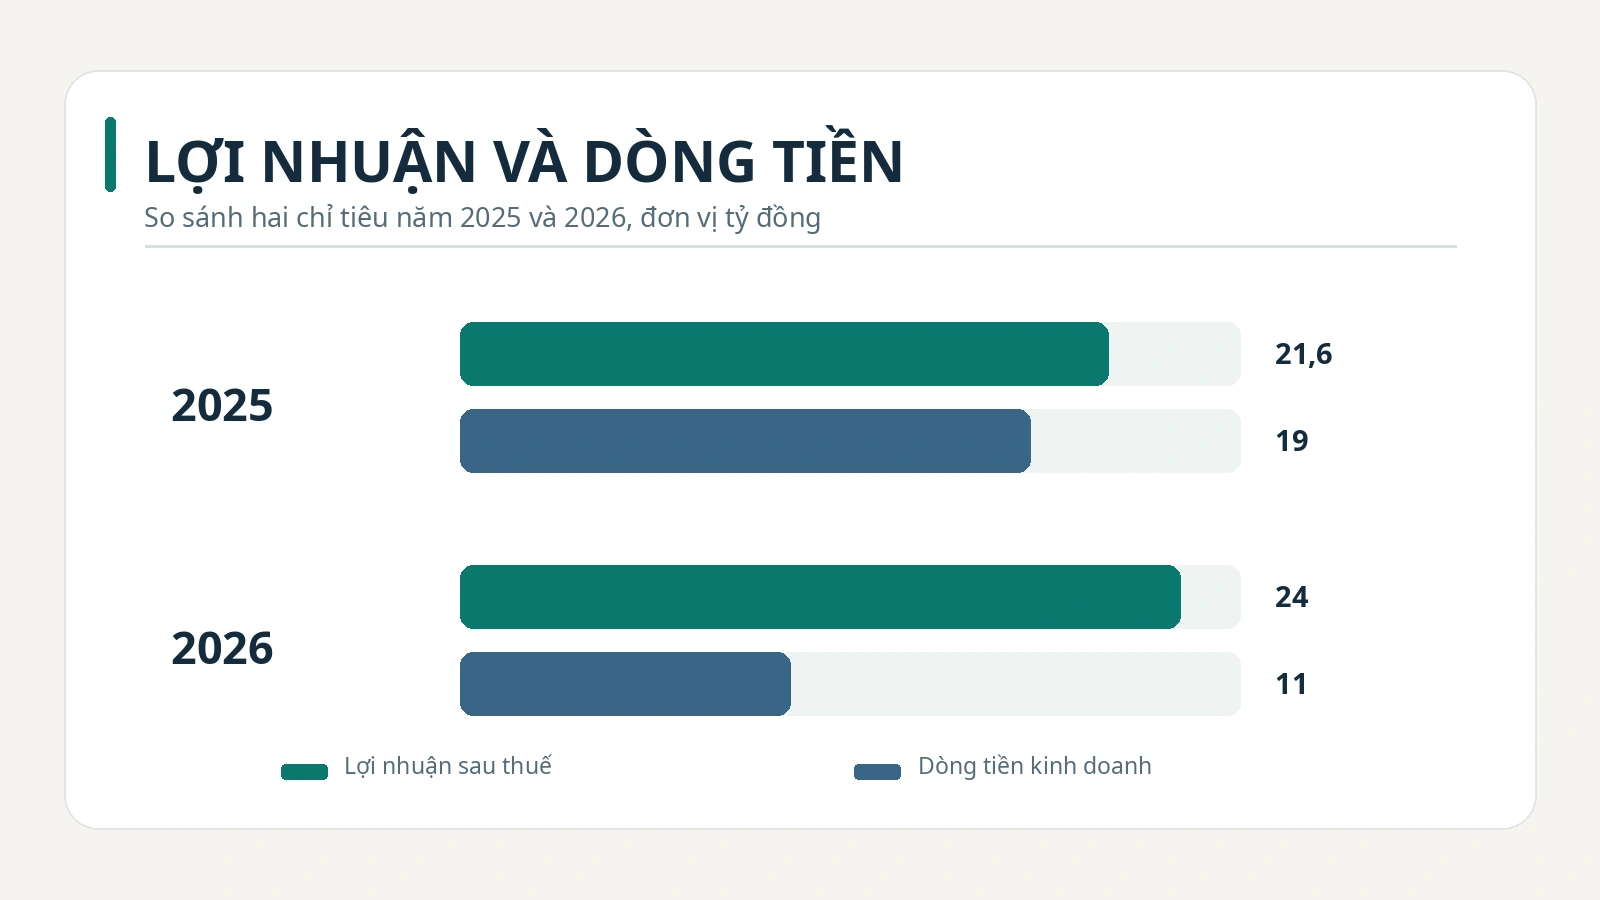
Trong ví dụ Công ty Minh Hà, lợi nhuận sau thuế năm 2026 đạt 24 tỷ đồng, nhưng dòng tiền thuần từ hoạt động kinh doanh chỉ còn 11 tỷ đồng. Tỷ lệ dòng tiền kinh doanh / lợi nhuận sau thuế giảm từ 87,96% năm 2025 xuống 45,83% năm 2026.
Điều này là tín hiệu cần kiểm tra thêm công nợ phải thu, hàng tồn kho, các khoản phải trả và chính sách ghi nhận doanh thu. Một năm dòng tiền thấp không đủ kết luận lợi nhuận thiếu trung thực, vì dòng tiền còn chịu ảnh hưởng của chu kỳ thu tiền và vốn lưu động.
Lợi nhuận bất thường hoặc thay đổi chính sách kế toán
Thanh lý tài sản, hoàn nhập dự phòng hoặc ghi nhận khoản thu nhập không thường xuyên có thể làm lợi nhuận tăng đột biến. ROE năm đó cần được đọc cùng thuyết minh và kết quả của hoạt động kinh doanh cốt lõi, không nên suy rộng thành năng lực sinh lời ổn định.
7. So sánh ROE với ROA, biên lợi nhuận và D/E
| Chỉ tiêu | Công thức khái quát | Câu hỏi chính |
|---|---|---|
| ROE | Lợi nhuận sau thuế / Vốn chủ bình quân | Vốn chủ tạo ra bao nhiêu lợi nhuận? |
| ROA | Lợi nhuận sau thuế / Tài sản bình quân | Toàn bộ tài sản tạo ra bao nhiêu lợi nhuận? |
| Biên lợi nhuận ròng | Lợi nhuận sau thuế / Doanh thu thuần | Doanh thu chuyển thành lợi nhuận hiệu quả ra sao? |
| Nợ phải trả / Vốn chủ | Tổng nợ phải trả / Vốn chủ | Cấu trúc nguồn vốn có rủi ro đến đâu? |
Trong cùng một cách tính và khi lợi nhuận dương, ROE thường cao hơn ROA ở doanh nghiệp có nợ phải trả vì vốn chủ nhỏ hơn tổng tài sản. Khoảng cách giữa chúng cần được xem cùng hiệu quả kinh doanh và chất lượng của các khoản nợ.
Bạn có thể đọc thêm bài ROA là gì để phân biệt hiệu quả sinh lời trên tài sản và trên vốn chủ sở hữu. Công thức ROA trong bài này dùng lợi nhuận sau thuế để bảo đảm nhất quán với phân rã DuPont ba thành phần.
8. Tính ROE trong Excel và đối chiếu công thức
Giả sử tại một hàng dữ liệu Excel, lợi nhuận sau thuế nằm ở ô D7, vốn chủ sở hữu đầu kỳ ở D9 và cuối kỳ ở D10. Công thức ROE có kiểm tra mẫu số là:
=IF(AVERAGE(D9:D10)>0,D7/AVERAGE(D9:D10),"")
Đặt định dạng ô kết quả là Percentage với hai chữ số thập phân để hiển thị 21,33%. Khi thay đổi các ô đầu vào, Excel sẽ tự tính lại, không cần nhân thêm 100 trong công thức.
Để dựng DuPont, lần lượt lấy lợi nhuận sau thuế chia doanh thu, doanh thu chia tài sản bình quân và tài sản bình quân chia vốn chủ bình quân. Phép nhân của ba kết quả phải khớp ROE trực tiếp trong giới hạn sai số tính toán.
File thực hành đi kèm được tổ chức theo hướng số liệu gốc ở một nơi, công thức ở nơi khác và có phần kiểm tra chênh lệch. Đây là cách giảm lỗi nhập lại dữ liệu thủ công khi làm báo cáo phân tích nhiều kỳ.
9. Quy trình 6 bước đánh giá ROE trên báo cáo tài chính
Bước 1. Xác định kỳ báo cáo, báo cáo riêng hoặc hợp nhất và chế độ kế toán áp dụng. Kiểm tra khả năng so sánh khi có điều chỉnh số liệu năm trước.
Bước 2. Lấy lợi nhuận sau thuế và vốn chủ sở hữu đầu kỳ, cuối kỳ. Với báo cáo hợp nhất có cổ đông không kiểm soát, bảo đảm tử số và mẫu số cùng phạm vi sở hữu.
Bước 3. Tính ROE và các tỷ số bổ trợ như ROA, biên lợi nhuận ròng, dòng tiền kinh doanh trên lợi nhuận. Trường hợp vốn chủ không dương cần đánh dấu và xử lý riêng.
Bước 4. So sánh ROE nhiều năm và nhóm doanh nghiệp cùng ngành. Không dùng ngưỡng ROE cố định để kết luận độc lập.
Bước 5. Dùng DuPont để tách nguyên nhân từ biên lợi nhuận, vòng quay tài sản và hệ số nhân vốn chủ. Kiểm tra nợ vay, lợi nhuận bất thường và mức tăng vốn.
Bước 6. Đọc báo cáo lưu chuyển tiền tệ, thuyết minh và ghi rõ các giả định trước khi kết luận. Không đánh đồng ROE với lợi suất cổ phiếu hoặc tiền cổ tức đã chi trả.
10. Những lỗi thường gặp khi tính ROE
| Lỗi | Hậu quả | Cách sửa |
|---|---|---|
| Lấy lợi nhuận một năm nhưng vốn chủ cuối kỳ | ROE bị lệch khi vốn biến động | Dùng vốn chủ bình quân phù hợp |
| Trộn lợi nhuận công ty mẹ với toàn bộ vốn chủ hợp nhất | Không nhất quán phạm vi | Ghép đúng lợi nhuận và vốn chủ thuộc cùng nhóm chủ sở hữu |
| Lấy vốn điều lệ thay vốn chủ sở hữu | Bỏ qua lợi nhuận giữ lại và quỹ | Đọc đúng tổng vốn chủ sở hữu |
| Dùng vốn chủ âm để suy luận ROE là mức sinh lời thông thường | Tỷ số đánh lừa người đọc | Đánh dấu không phù hợp và phân tích riêng |
| So sánh khác kỳ hoặc khác ngành mà không chuẩn hóa | Kết luận thiếu cơ sở | So sánh cùng kỳ, cùng ngành và cùng phương pháp |
| Nhìn ROE cao mà bỏ qua dòng tiền và lãi vay | Đánh giá thấp rủi ro | Kết hợp dòng tiền, DuPont và cấu trúc nợ |
11. Câu hỏi thường gặp về ROE
ROE âm có nghĩa là gì?
Nếu vốn chủ sở hữu bình quân dương, ROE âm thường xuất hiện khi doanh nghiệp lỗ sau thuế trong kỳ. Cần phân tích nguyên nhân khoản lỗ thay vì tự động coi doanh nghiệp sẽ tiếp tục lỗ ở kỳ sau.
ROE 20% có nghĩa là cổ đông được trả 20% cổ tức không?
Không. ROE phản ánh lợi nhuận kế toán so với vốn chủ sở hữu bình quân, còn cổ tức phụ thuộc vào quyết định phân phối lợi nhuận và điều kiện áp dụng.
ROE có giống lợi suất đầu tư cổ phiếu không?
Không. Lợi suất đầu tư cổ phiếu còn phụ thuộc vào giá mua, giá bán, cổ tức, thời gian nắm giữ và chi phí giao dịch.
ROE tính theo quý được không?
Có thể tính ROE quý, nhưng phải nhất quán lợi nhuận của riêng quý đó với vốn chủ bình quân trong cùng quý. Nếu muốn so với ROE năm cần xem xét yếu tố mùa vụ và cách quy đổi theo năm, không tự động nhân bốn trong mọi trường hợp.
ROE bao nhiêu là cao?
Không có một con số dùng cho mọi doanh nghiệp. Để nhận xét, cần đối chiếu ROE với lịch sử, doanh nghiệp cùng ngành, rủi ro tài chính và khả năng tạo dòng tiền.
Kết luận
ROE cho biết vốn chủ sở hữu tạo ra lợi nhuận hiệu quả đến mức nào, nhưng tỷ số này chỉ là điểm bắt đầu của phân tích. Để đưa ra nhận định có căn cứ, cần kiểm tra nguồn lợi nhuận, xu hướng vốn chủ, cấu trúc nợ và dòng tiền kinh doanh.
Trong ví dụ minh họa, ROE năm 2026 giảm dù lợi nhuận sau thuế tăng vì vốn chủ bình quân tăng nhanh hơn. Đây là lý do nên tính ROE từ số liệu nhiều kỳ và dùng DuPont để giải thích nguyên nhân, thay vì chỉ xếp hạng doanh nghiệp theo một tỷ lệ phần trăm.