Lợi nhuận tăng chưa chắc có nghĩa doanh nghiệp kinh doanh hiệu quả hơn. Nếu doanh thu tăng nhanh nhưng giá vốn, chi phí tài chính và khoản phải thu cùng tăng mạnh, chất lượng lợi nhuận có thể đang giảm.
Để đánh giá đúng, cần đọc đồng thời Báo cáo kết quả hoạt động kinh doanh, Báo cáo tình hình tài chính, Báo cáo lưu chuyển tiền tệ khi có và Bản thuyết minh báo cáo tài chính. Bài giảng này hướng dẫn cách phân tích theo trình tự, kèm một bộ số liệu giả định và file Excel có thể chỉnh sửa.
1. Phân tích lợi nhuận doanh nghiệp là gì?
Phân tích lợi nhuận doanh nghiệp là quá trình xác định quy mô, tốc độ tăng trưởng, cơ cấu hình thành và khả năng duy trì lợi nhuận trong các kỳ kế toán. Mục tiêu không chỉ là biết doanh nghiệp lãi bao nhiêu mà còn lý giải vì sao mức lãi thay đổi.
Một kết quả phân tích có ích cần trả lời ba câu hỏi: lợi nhuận đến từ hoạt động nào, mỗi đồng doanh thu tạo ra bao nhiêu đồng lợi nhuận và lợi nhuận có chuyển thành tiền hay không.
Phân biệt lợi nhuận và dòng tiền
Lợi nhuận kế toán được xác định theo các nguyên tắc ghi nhận doanh thu và chi phí, không đồng nghĩa với lượng tiền mặt đã thu vào. Doanh nghiệp có thể ghi nhận doanh thu khi thỏa mãn điều kiện kế toán nhưng khách hàng chưa thanh toán.
Dòng tiền từ hoạt động kinh doanh phản ánh tiền thu vào và chi ra liên quan tới hoạt động kinh doanh trong kỳ. Vì vậy, lợi nhuận dương đi kèm dòng tiền kinh doanh âm kéo dài là tín hiệu cần kiểm tra sâu, chứ chưa đủ để khẳng định có sai phạm.
2. Đọc những báo cáo nào và áp dụng đúng chế độ kế toán
Báo cáo kết quả hoạt động kinh doanh
Đây là báo cáo khởi đầu, cho biết doanh thu, giá vốn, chi phí và lợi nhuận theo từng tầng. Với doanh nghiệp thuộc phạm vi áp dụng Thông tư 99/2025/TT-BTC, báo cáo thường niên theo mẫu B02-DN có các chỉ tiêu được quy định tại Phụ lục IV; Thông tư có hiệu lực từ ngày 01/01/2026.  congbao.chinhphu.vn
Không nên lấy mã số trên mẫu B02-DN rồi áp dụng cho mọi báo cáo. Chẳng hạn, doanh nghiệp nhỏ và vừa thuộc phạm vi Thông tư 133/2016/TT-BTC sử dụng mẫu B02-DNN với cách bố trí một số chỉ tiêu khác.
Báo cáo tình hình tài chính
Báo cáo này cung cấp số dư tài sản, nợ phải trả và vốn chủ sở hữu tại các thời điểm báo cáo. Khi tính ROA, ROE theo dữ liệu năm, nên dùng số bình quân đầu kỳ và cuối kỳ để hạn chế sai lệch do quy mô vốn thay đổi trong năm.
Báo cáo lưu chuyển tiền tệ
Báo cáo này giúp đánh giá lợi nhuận có đi kèm tiền thuần từ hoạt động kinh doanh hay không. Trong chế độ Thông tư 133, báo cáo lưu chuyển tiền tệ mẫu B03-DNN thuộc nhóm không bắt buộc nhưng được khuyến khích lập, nên đôi khi không có sẵn để phân tích.  dangkykinhdoanh.gov.vn
Bản thuyết minh báo cáo tài chính
Thuyết minh giúp kiểm tra phương pháp ghi nhận doanh thu, cấu phần chi phí, các khoản thu nhập bất thường, công nợ và các biến động quan trọng. Nếu chỉ đọc những dòng tổng cộng, người phân tích dễ bỏ sót nguyên nhân thực tế đằng sau lợi nhuận.
3. Đọc các tầng lợi nhuận trên Báo cáo kết quả hoạt động kinh doanh
Bảng dưới đây tham chiếu mã số trên mẫu B02-DN theo Thông tư 99/2025/TT-BTC. Doanh nghiệp sử dụng mẫu khác cần đối chiếu tên và nội dung chỉ tiêu trước khi đưa dữ liệu vào công thức. congbao.chinhphu.vn
| Tầng phân tích | Mã số B02-DN | Công thức hoặc ý nghĩa |
|---|---|---|
| Doanh thu thuần | 10 | Mã 01 trừ mã 02 |
| Lợi nhuận gộp | 20 | Mã 10 trừ mã 11 |
| Lợi nhuận thuần từ hoạt động kinh doanh | 30 | Mã 20 + mã 21 + mã 22 trừ các mã 23, 25 và 26 |
| Lợi nhuận khác | 40 | Mã 31 trừ mã 32 |
| Lợi nhuận kế toán trước thuế | 50 | Mã 30 cộng mã 40 |
| Lợi nhuận sau thuế TNDN | 60 | Mã 50 trừ mã 51 và mã 52 |
Doanh thu thuần là phần doanh thu sau khi trừ những khoản giảm trừ doanh thu theo báo cáo. Đây là mẫu số thông dụng khi tính các biên lợi nhuận.
Lợi nhuận gộp cho thấy chênh lệch giữa doanh thu thuần và giá vốn hàng bán. Biên lợi nhuận gộp giảm có thể do giá bán, cơ cấu sản phẩm, chi phí đầu vào hoặc cách phân bổ giá vốn thay đổi.
Lợi nhuận thuần từ hoạt động kinh doanh, mã 30, đã tính đến hoạt động tài chính và các chi phí kinh doanh theo mẫu B02-DN. Chỉ tiêu này không được đồng nhất với lợi nhuận thuần từ hoạt động kinh doanh cốt lõi chỉ xét riêng bán hàng, cũng không tự động là EBIT.
Lợi nhuận trước thuế gồm lợi nhuận thuần từ hoạt động kinh doanh cộng lợi nhuận khác. Lợi nhuận sau thuế là số còn lại sau khi trừ chi phí thuế thu nhập doanh nghiệp hiện hành và hoãn lại, theo số liệu báo cáo.
Lưu ý về mã 21 và mã 24: theo mẫu B02-DN của Thông tư 99, mã 21 phản ánh lãi hoặc lỗ hoạt động bán, thanh lý bất động sản đầu tư; mã 24 là chi phí đi vay nằm trong mã 23. Không được tiếp tục trừ mã 24 khi đã trừ toàn bộ mã 23, vì sẽ tính trùng chi phí.
4. Quy trình sáu bước phân tích lợi nhuận
Bước 1. Chuẩn hóa số liệu và kỳ so sánh
Sử dụng cùng đơn vị tính, cùng phạm vi doanh nghiệp, cùng độ dài kỳ kế toán và cùng phương pháp hợp nhất hoặc riêng lẻ. Khi các kỳ sử dụng biểu mẫu khác nhau, cần ánh xạ theo nội dung chỉ tiêu trước khi so sánh.
Đặc biệt, mẫu B02-DN mới theo Thông tư 99 có sự thay đổi bố trí mã số so với mẫu cũ, nên không gán dữ liệu lịch sử chỉ bằng số mã. Đối với số liệu chưa kiểm toán hoặc kỳ có thay đổi chính sách kế toán, phải đọc thuyết minh trước khi kết luận.
Bước 2. So sánh biến động số tuyệt đối và tốc độ tăng trưởng
Mức tăng tuyệt đối được tính bằng giá trị kỳ này trừ giá trị kỳ trước. Tốc độ tăng trưởng bằng mức tăng tuyệt đối chia cho giá trị kỳ trước, nhưng tỷ lệ phần trăm có thể không có ý nghĩa thông thường nếu kỳ trước bằng không hoặc mang giá trị âm.
Nên so sánh đồng thời doanh thu, lợi nhuận gộp, lợi nhuận từ hoạt động kinh doanh và lợi nhuận sau thuế. Chênh lệch tốc độ tăng giữa các tầng chính là manh mối tìm nguyên nhân.
Bước 3. Phân tích cơ cấu doanh thu và chi phí
Đặt giá vốn, chi phí bán hàng, chi phí quản lý và chi phí tài chính trong tương quan với doanh thu thuần. Một chi phí tăng về giá trị tuyệt đối chưa hẳn là xấu nếu doanh thu tăng nhanh hơn và tỷ lệ chi phí trên doanh thu giảm.
Với doanh nghiệp nhiều ngành hàng, nên phân tích biên lợi nhuận theo từng mảng nếu có dữ liệu. Việc thay đổi tỷ trọng nhóm sản phẩm có biên thấp hoặc cao có thể khiến biên lợi nhuận toàn doanh nghiệp biến động.
Bước 4. Tách lợi nhuận thường xuyên và yếu tố ít lặp lại
Kiểm tra lãi lỗ bán tài sản, hoàn nhập dự phòng, khoản bồi thường và thu nhập khác. Không nên tự động xem toàn bộ thu nhập tài chính hoặc thu nhập khác là bất thường, vì tính lặp lại phụ thuộc mô hình kinh doanh và bản chất từng khoản.
Khi cần ước tính lợi nhuận cốt lõi phục vụ quản trị, hãy công bố rõ các khoản loại trừ và chỉ coi đây là chỉ tiêu phân tích nội bộ. Không thay thế hoặc đặt tên chỉ tiêu tự xây dựng như thể đó là chỉ tiêu chính thức trên báo cáo.
Bước 5. Đo hiệu quả sinh lời trên doanh thu và vốn
Tính ba biên lợi nhuận, ROA và ROE; đối chiếu ít nhất ba kỳ khi có dữ liệu. Nếu ROE tăng trong khi ROA giảm, cần kiểm tra đòn bẩy và mức vốn chủ sở hữu bình quân, thay vì lập tức kết luận hiệu quả kinh doanh tốt hơn.
Bước 6. Kiểm tra chất lượng lợi nhuận qua dòng tiền
Đối chiếu lợi nhuận sau thuế với dòng tiền thuần từ hoạt động kinh doanh và biến động phải thu, hàng tồn kho. Một năm dòng tiền thấp chưa chứng minh lợi nhuận kém chất lượng, nhưng xu hướng kéo dài là căn cứ để đọc kỹ chính sách tín dụng bán hàng và chu kỳ vốn lưu động.
5. Công thức các chỉ số đánh giá khả năng sinh lời
Biên lợi nhuận gộp
Biên lợi nhuận gộp = Lợi nhuận gộp / Doanh thu thuần × 100%.
Chỉ số cho biết mỗi 100 đồng doanh thu thuần tạo ra bao nhiêu đồng lợi nhuận trước chi phí bán hàng, quản lý, tài chính và thuế. Khi phân tích, cần đặt chỉ số trong bối cảnh ngành và mô hình doanh nghiệp.
Biên lợi nhuận từ hoạt động kinh doanh
Biên lợi nhuận hoạt động theo mã 30 = Lợi nhuận thuần từ hoạt động kinh doanh (mã 30) / Doanh thu thuần × 100%.
Đây là tỷ số dùng đúng chỉ tiêu mã 30 của mẫu B02-DN theo Thông tư 99; nó bao gồm các khoản hoạt động tài chính trong công thức mã 30. Nếu muốn đo biên hoạt động thuần từ kinh doanh cốt lõi, phải thiết kế công thức bổ sung và nêu rõ định nghĩa. congbao.chinhphu.vn
Biên lợi nhuận ròng
Biên lợi nhuận ròng = Lợi nhuận sau thuế / Doanh thu thuần × 100%.
Tỷ lệ này phản ánh phần lợi nhuận sau thuế tạo ra trên doanh thu thuần. Khi biên ròng tăng nhưng biên gộp giảm, cần xem có yếu tố tài chính, thu nhập khác hoặc thuế tạo ra chênh lệch không.
ROA và ROE
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân × 100%.
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân × 100%.
Tổng tài sản bình quân bằng tổng tài sản đầu kỳ cộng cuối kỳ rồi chia hai; vốn chủ sở hữu bình quân được xác định tương tự. Đây là quy ước phân tích phổ biến, nên ghi rõ nếu sử dụng định nghĩa ROA khác hoặc dùng số bình quân theo quý.
Nếu vốn chủ sở hữu bình quân bằng không hoặc âm, ROE theo công thức đơn giản có thể không có ý nghĩa kinh tế thông thường. Khi so sánh các doanh nghiệp, cần chú ý lợi nhuận thuộc cổ đông công ty mẹ nếu phân tích BCTC hợp nhất.
Mô hình DuPont ba nhân tố
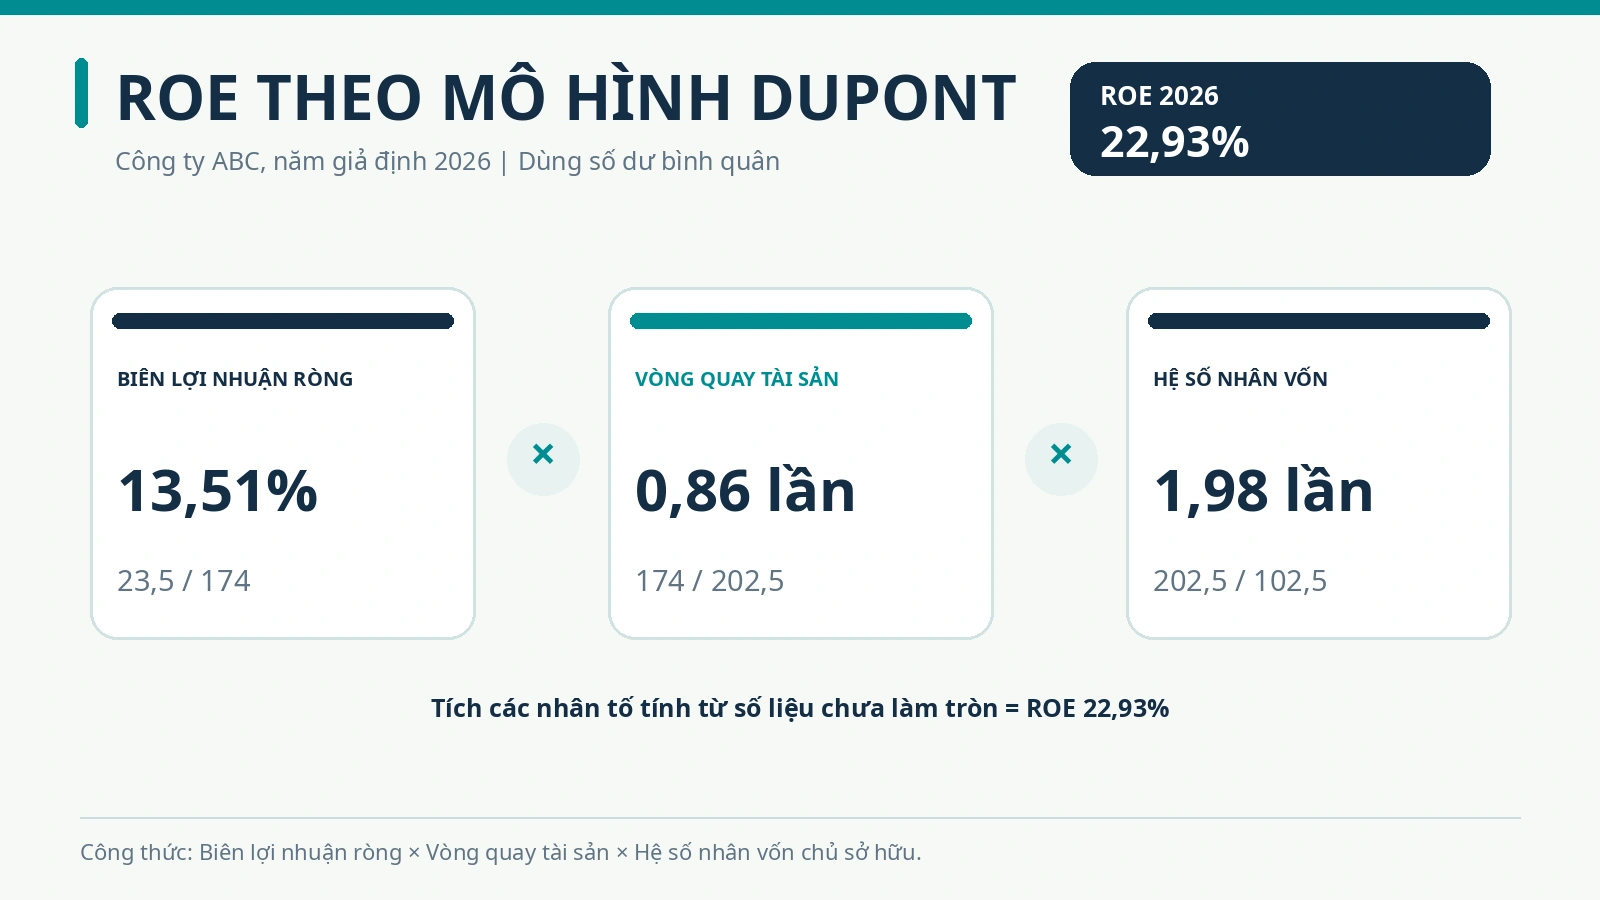
ROE = Biên lợi nhuận ròng × Vòng quay tổng tài sản × Hệ số nhân vốn chủ sở hữu.
Trong đó, vòng quay tổng tài sản là doanh thu thuần chia tổng tài sản bình quân; hệ số nhân vốn là tổng tài sản bình quân chia vốn chủ sở hữu bình quân. Khi dùng thống nhất số liệu bình quân, tích ba nhân tố đúng bằng lợi nhuận sau thuế chia vốn chủ sở hữu bình quân.
6. Ví dụ phân tích lợi nhuận trên báo cáo tài chính giả định
Giả định: Công ty thương mại ABC có các số liệu dưới đây, đơn vị tỷ đồng, ba năm 2024 đến 2026. Đây hoàn toàn là dữ liệu tự xây dựng để thực hành, không phải báo cáo của một doanh nghiệp có thật; bảng đã chuẩn hóa về cấu trúc chỉ tiêu B02-DN hiện hành nhằm phục vụ so sánh.
| Chỉ tiêu | 2024 | 2025 | 2026 |
|---|---|---|---|
| Doanh thu bán hàng, cung cấp dịch vụ | 120 | 150 | 180 |
| Các khoản giảm trừ doanh thu | 4 | 5 | 6 |
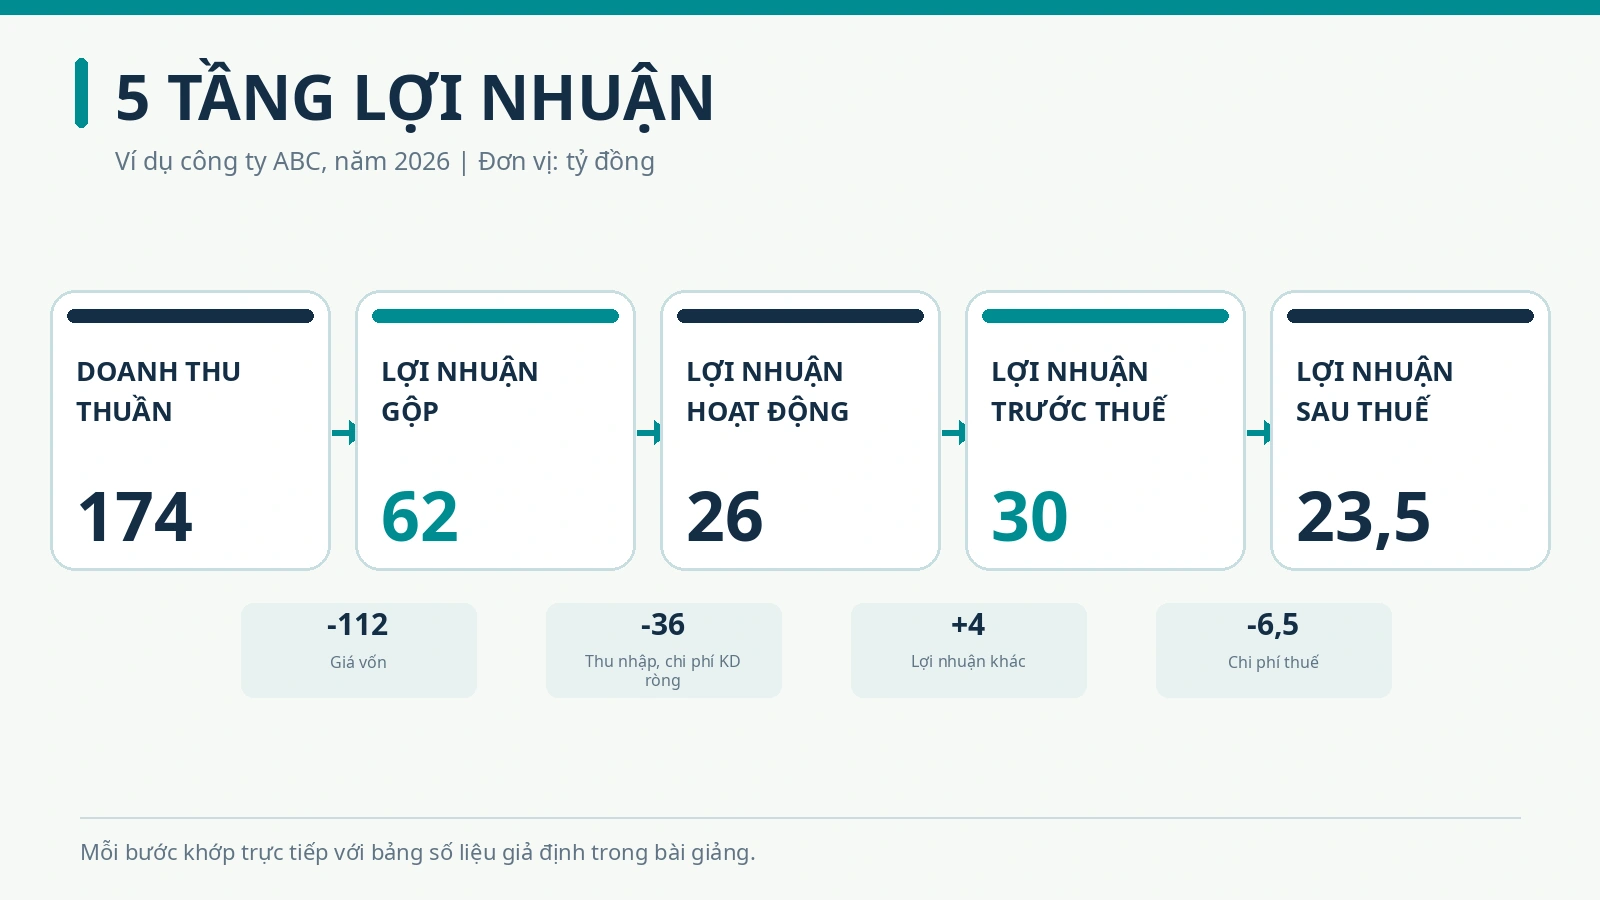
| Doanh thu thuần | 116 | 145 | 174 |
| Giá vốn hàng bán | 76 | 91 | 112 |
| Lợi nhuận gộp | 40 | 54 | 62 |
| Lãi/lỗ bán, thanh lý BĐS đầu tư | 0 | 0 | 2 |
| Doanh thu tài chính | 2 | 1 | 2 |
| Chi phí tài chính | 4 | 5 | 7 |
| Chi phí bán hàng | 12 | 14 | 18 |
| Chi phí quản lý doanh nghiệp | 10 | 12 | 15 |
| Lợi nhuận từ hoạt động kinh doanh | 16 | 24 | 26 |
| Thu nhập khác | 1 | 4 | 5 |
| Chi phí khác | 2 | 1 | 1 |
| Lợi nhuận khác | -1 | 3 | 4 |
| Lợi nhuận trước thuế | 15 | 27 | 30 |
| Chi phí thuế TNDN hiện hành | 3 | 5 | 6 |
| Chi phí thuế TNDN hoãn lại | 0 | 0,4 | 0,5 |
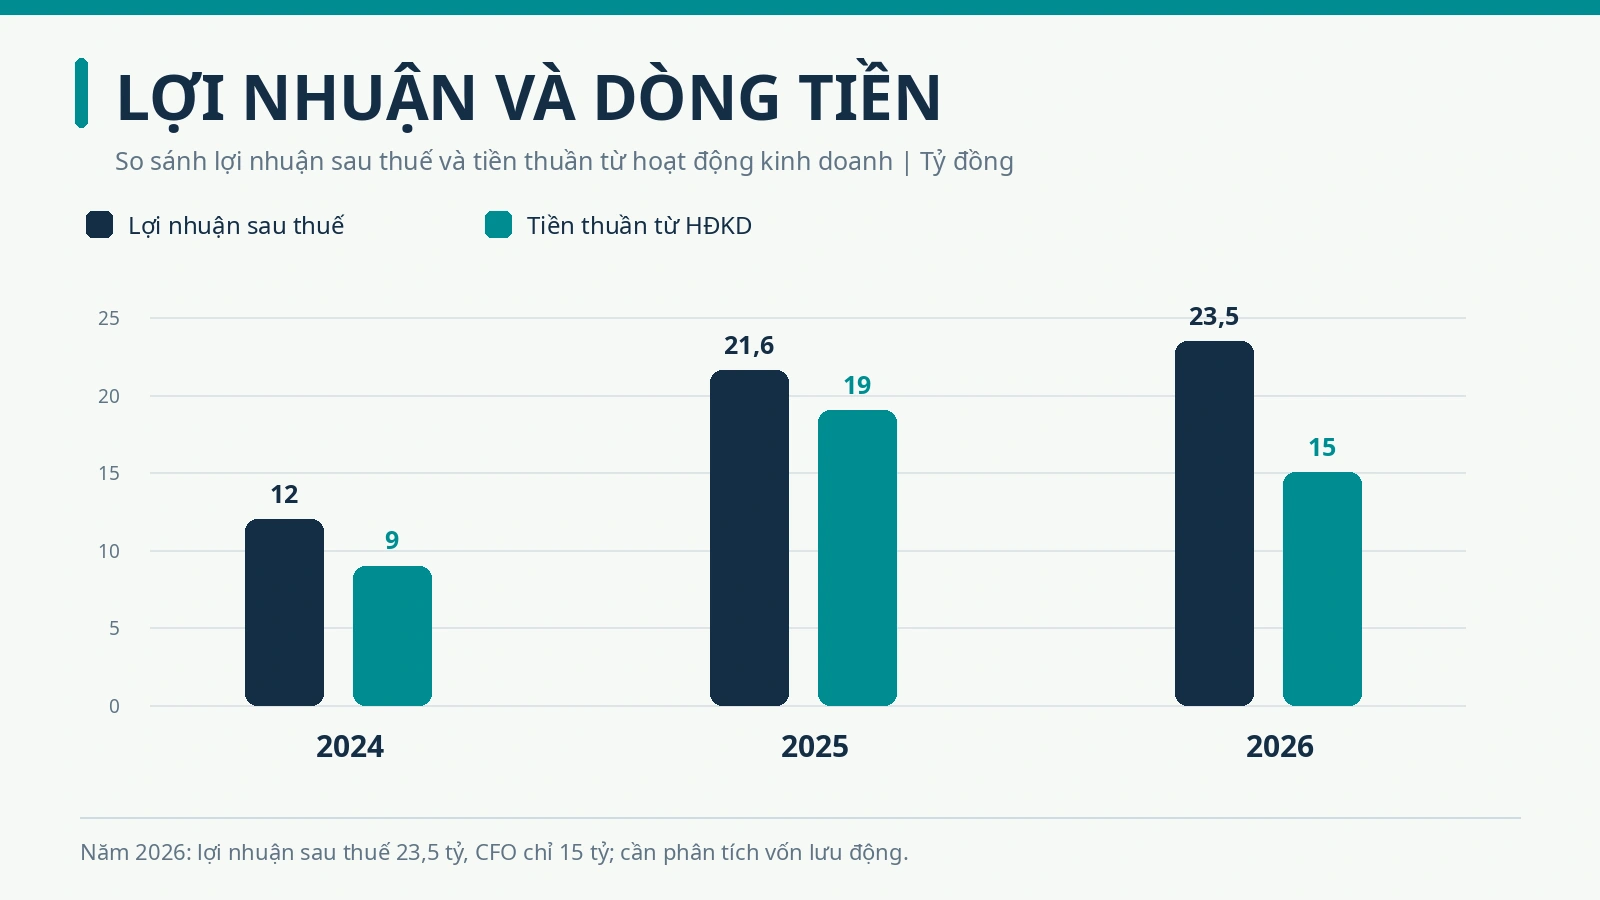
| Lợi nhuận sau thuế | 12 | 21,6 | 23,5 |
| Dòng tiền thuần từ hoạt động kinh doanh | 9 | 19 | 15 |
Phân tích biến động năm 2026 so với 2025
Doanh thu thuần tăng từ 145 lên 174 tỷ đồng, tương đương 20,0%. Lợi nhuận sau thuế chỉ tăng từ 21,6 lên 23,5 tỷ đồng, tương đương khoảng 8,8%, nghĩa là tốc độ tăng lợi nhuận thấp hơn tốc độ tăng doanh thu.
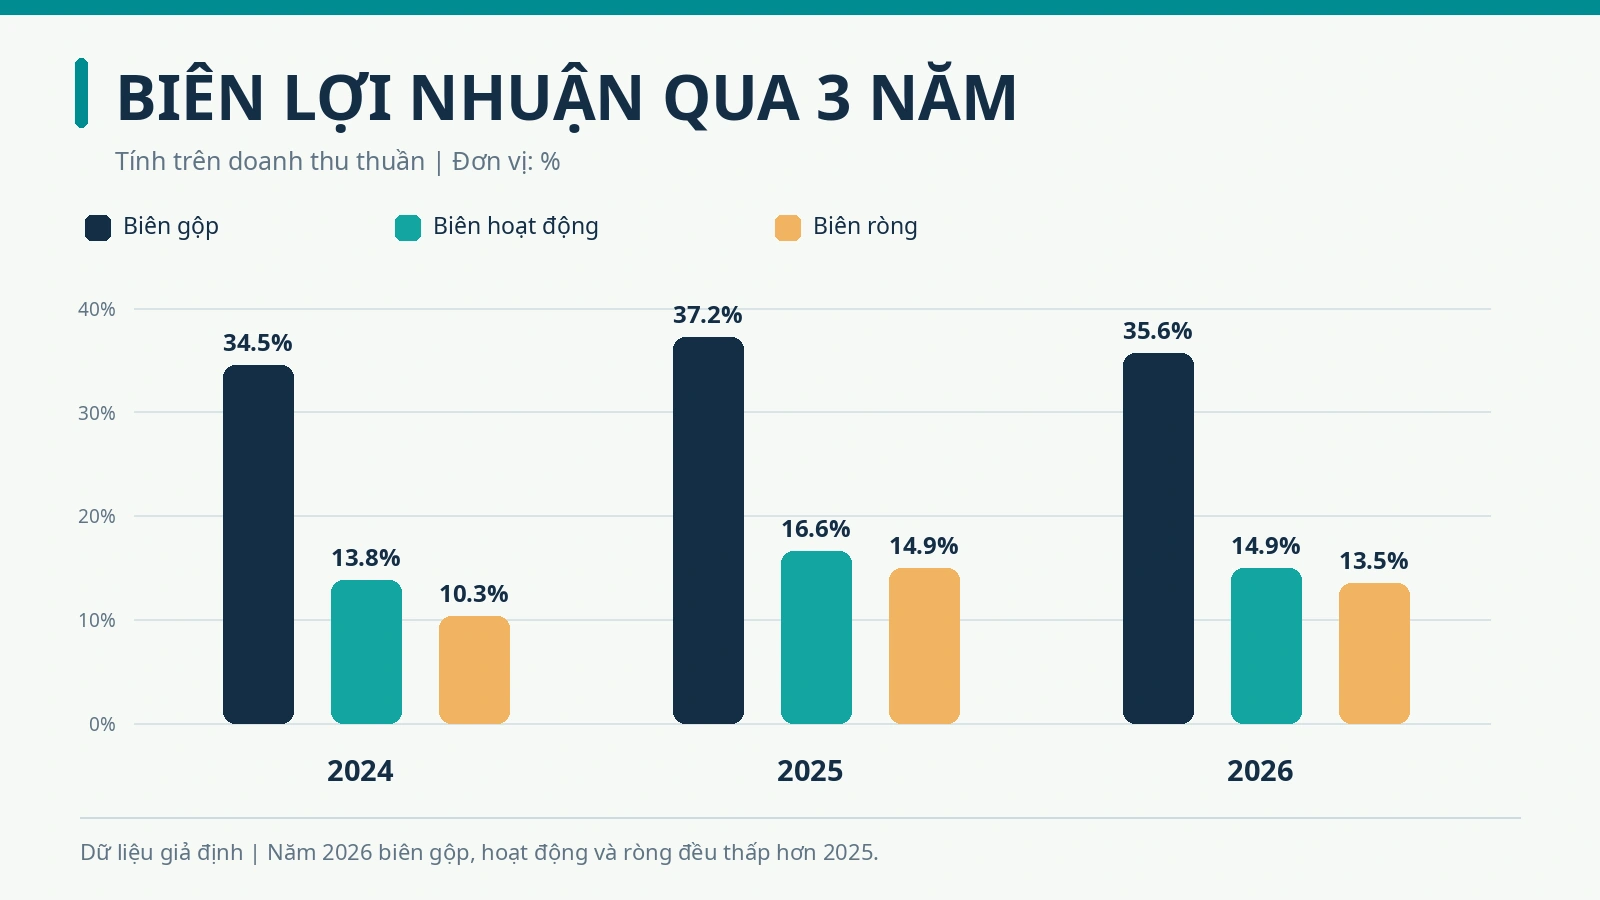
Biên lợi nhuận gộp giảm từ khoảng 37,24% xuống 35,63%. Giá vốn năm 2026 tăng từ 91 lên 112 tỷ đồng, khoảng 23,1%, nhanh hơn mức tăng doanh thu thuần.
Biên lợi nhuận hoạt động theo mã 30 giảm từ khoảng 16,55% xuống 14,94%. Biên lợi nhuận ròng giảm từ khoảng 14,90% xuống 13,51%, thể hiện khả năng chuyển doanh thu thành lợi nhuận đã suy yếu so với năm trước.
Phân rã mức tăng 1,9 tỷ đồng lợi nhuận sau thuế
Từ năm 2025 sang 2026, lợi nhuận gộp tăng 8 tỷ đồng, lãi bán BĐS đầu tư tăng 2 tỷ đồng và doanh thu tài chính tăng 1 tỷ đồng. Tuy nhiên, chi phí tài chính tăng 2 tỷ đồng, chi phí bán hàng tăng 4 tỷ đồng và chi phí quản lý tăng 3 tỷ đồng.
Vì vậy, lợi nhuận từ hoạt động kinh doanh chỉ tăng 2 tỷ đồng. Lợi nhuận khác tăng thêm 1 tỷ đồng, trong khi tổng chi phí thuế hiện hành và hoãn lại tăng 1,1 tỷ đồng, khiến lợi nhuận sau thuế chỉ tăng 1,9 tỷ đồng.
Phân rã trên là quan hệ số học, không phải bằng chứng đầy đủ về nguyên nhân vận hành. Để xác định có phải do giá nguyên liệu, giá bán hay năng suất lao động, cần thêm dữ liệu sản lượng, đơn giá, định mức và thuyết minh.
Phân tích ROA, ROE và đòn bẩy
Giả sử tổng tài sản đầu năm 2026 là 185 tỷ đồng, cuối năm 220 tỷ đồng; vốn chủ sở hữu tương ứng là 93 và 112 tỷ đồng. Tổng tài sản bình quân là 202,5 tỷ đồng, vốn chủ sở hữu bình quân là 102,5 tỷ đồng.
ROA năm 2026 bằng 23,5 / 202,5, xấp xỉ 11,60%; ROE bằng 23,5 / 102,5, xấp xỉ 22,93%. Hai tỷ lệ cần được so với kỳ trước và các doanh nghiệp có quy mô, mô hình tương đồng trước khi đánh giá cao hay thấp.
7. Kiểm tra chất lượng lợi nhuận bằng dòng tiền
Lợi nhuận sau thuế của ABC tăng từ 21,6 lên 23,5 tỷ đồng, nhưng dòng tiền thuần từ hoạt động kinh doanh giảm từ 19 xuống 15 tỷ đồng. Hệ số dòng tiền kinh doanh trên lợi nhuận sau thuế giảm từ khoảng 87,96% xuống 63,83%.
Cùng kỳ, các khoản phải thu cuối năm tăng từ 30 lên 44 tỷ đồng, còn hàng tồn kho tăng từ 32 lên 43 tỷ đồng. Đây là tín hiệu cần xem xét chính sách bán chịu, tốc độ thu hồi công nợ, mức dự trữ hàng hóa và biến động các khoản phải trả, không đủ để quy kết ngay việc ghi nhận doanh thu sai.
Nếu công ty chi 20 tỷ đồng để mua sắm tài sản cố định trong năm 2026, dòng tiền tự do đơn giản theo định nghĩa CFO trừ chi đầu tư tài sản cố định là -5 tỷ đồng. Chỉ tiêu này là phép tính quản trị, không phải một dòng bắt buộc trên Báo cáo lưu chuyển tiền tệ.
Cần tránh suy luận lợi nhuận bằng tiền mặt hoặc yêu cầu CFO phải cao hơn lợi nhuận sau thuế trong từng năm. Khấu hao, thay đổi vốn lưu động, thời điểm nộp thuế, thanh toán lãi vay và đặc thù chu kỳ kinh doanh có thể làm hai con số khác nhau đáng kể.
8. Nhận diện dấu hiệu cần phân tích thêm
Lợi nhuận tăng nhờ thu nhập ít lặp lại
Nếu hoạt động kinh doanh chính không cải thiện nhưng lợi nhuận trước thuế tăng mạnh nhờ bán tài sản hoặc một khoản thu nhập đột biến, không nên nội suy rằng tốc độ tăng sẽ lặp lại trong năm sau. Cần tách phần lợi nhuận khó duy trì để đánh giá năng lực kinh doanh thông thường.
Doanh thu tăng nhưng biên lợi nhuận giảm
Trường hợp này thường cần kiểm tra giá vốn, giảm giá bán, cơ cấu sản phẩm và chi phí vận hành. Đừng vội kết luận doanh nghiệp đang thua lỗ, vì tổng lợi nhuận vẫn có thể tăng dù biên lợi nhuận giảm.
Lợi nhuận tăng nhưng công nợ và tồn kho phình to
Phải thu và tồn kho tăng nhanh hơn doanh thu có thể cho thấy vốn bị giữ lại trong chu kỳ kinh doanh. Cần kiểm tra tuổi nợ, dự phòng, hàng tồn kho chậm luân chuyển và điều khoản thanh toán để đánh giá rủi ro.
ROE rất cao nhưng vốn chủ sở hữu thấp
ROE có thể cao do hiệu quả sử dụng vốn tốt hoặc do doanh nghiệp dùng nhiều nợ, làm vốn chủ sở hữu tương đối nhỏ. Vì vậy, luôn phân tích kèm ROA và cơ cấu nguồn vốn, nhất là khi kết quả ROE biến động đột ngột.
So sánh các doanh nghiệp không tương đồng
Biên lợi nhuận của doanh nghiệp phân phối thường khác doanh nghiệp phần mềm, xây dựng hoặc sản xuất. So sánh cần điều chỉnh theo ngành, mô hình ghi nhận doanh thu, mức thâm dụng vốn và chu kỳ hoạt động.
9. Thực hành phân tích lợi nhuận bằng Excel
File đi kèm gồm bảng nhập số liệu, bảng phân tích tự động, trang tổng quan và trang hướng dẫn. Các ô đầu vào được phân biệt bằng màu xanh, còn các ô công thức được tính từ dữ liệu nhập; số tiền sử dụng đơn vị tỷ đồng.
Cách sử dụng file
Bước 1: Mở sheet Du_lieu_B02 rồi thay số liệu giả định bằng dữ liệu của doanh nghiệp, giữ đúng ý nghĩa từng dòng chỉ tiêu. Nếu đang dùng mẫu B02-DNN theo Thông tư 133, cần lập bảng ánh xạ trước khi nhập để tránh sai khác mã số.
Bước 2: Điền bổ sung tổng tài sản, vốn chủ sở hữu, dòng tiền kinh doanh và chi đầu tư tài sản cố định ở các dòng cuối. Kiểm tra các tỷ số có ý nghĩa với mô hình kinh doanh và số dư vốn thực tế.
Bước 3: Mở sheet Phan_tich để xem tỷ lệ tăng trưởng, biên lợi nhuận, ROA, ROE và quan hệ giữa lợi nhuận với tiền. Các công thức có xử lý trường hợp mẫu số bằng không để tránh lỗi chia cho không.
Bước 4: Mở sheet Tong_quan để đọc kết quả tóm tắt và xem xu hướng. Các cảnh báo là gợi ý kiểm tra, không phải kết luận kiểm toán hoặc bằng chứng doanh nghiệp có sai phạm.
Ví dụ công thức Excel
Giả sử lợi nhuận sau thuế năm 2026 nằm ở ô D21 và doanh thu thuần ở ô D7 trong bảng riêng của bạn, công thức biên lợi nhuận ròng là =IFERROR(D21/D7,""). Sau khi nhập công thức, định dạng ô kết quả theo kiểu Percentage.
Trong file được bàn giao, các dòng và địa chỉ ô đã được thiết kế riêng, nên nên tham khảo công thức trực tiếp trên sheet thay vì sao chép địa chỉ ô minh họa này một cách máy móc.
10. Những sai lầm thường gặp khi phân tích lợi nhuận
Nhầm lợi nhuận kế toán với thu nhập chịu thuế: Chi phí thuế TNDN trên báo cáo không thể được suy ra cơ học bằng cách nhân lợi nhuận kế toán với một thuế suất mặc định. Việc xác định nghĩa vụ thuế phải căn cứ pháp luật thuế và điều chỉnh phù hợp, không phải chỉ dựa vào lợi nhuận báo cáo.
Nhầm lợi nhuận thuần từ hoạt động kinh doanh với EBIT: Chỉ tiêu mã 30 theo B02-DN mới có công thức và phạm vi riêng, không phải chỉ tiêu EBIT tiêu chuẩn. Khi tự tính EBIT hoặc EBITDA, cần công bố định nghĩa, các khoản cộng lại và nguồn số liệu khấu hao.
Tính trùng chi phí đi vay: Trên mẫu B02-DN theo Thông tư 99, mã 24 là cấu phần của mã 23 nên không được trừ cả hai mã như hai khoản độc lập.
Sử dụng số cuối kỳ để tính mọi tỷ suất sinh lời: ROA, ROE phục vụ phân tích hiệu quả vốn theo năm thường nên dựa trên số dư bình quân. Dùng số cuối kỳ có thể gây sai lệch nếu vốn hoặc tài sản biến động mạnh.
So sánh mã số giữa các chế độ kế toán mà không chuẩn hóa: Các biểu mẫu B02-DN và B02-DNN không có hệ thống chỉ tiêu hoàn toàn giống nhau. Trước khi tự động hóa bằng Excel, nên xây dựng bảng ánh xạ tên chỉ tiêu và nguồn dữ liệu. congbao.chinhphu.vndangkykinhdoanh.gov.vn
11. Câu hỏi thường gặp
Doanh nghiệp có lợi nhuận sau thuế cao có chắc đang khỏe mạnh?
Không. Cần xem nguồn tạo lợi nhuận, nợ vay, tiền thu thực tế, công nợ phải thu và mức đầu tư để đánh giá khả năng duy trì kết quả.
Biên lợi nhuận gộp bao nhiêu là tốt?
Không có một ngưỡng chung thích hợp cho mọi ngành. Nên so sánh với lịch sử doanh nghiệp, đối thủ có mô hình tương đồng và những thay đổi về giá bán, chi phí đầu vào.
Lợi nhuận sau thuế tăng mà dòng tiền kinh doanh giảm có đáng lo?
Đó là dấu hiệu cần tìm hiểu, đặc biệt nếu lặp lại nhiều kỳ hoặc đi cùng phải thu tăng mạnh. Tuy nhiên, một kỳ biến động vốn lưu động không đủ để kết luận chất lượng lợi nhuận xấu.
Nên phân tích lợi nhuận bao nhiêu năm?
Ba đến năm năm là khung tham khảo thường có ích nếu dữ liệu sẵn có và so sánh được. Với doanh nghiệp theo mùa vụ, cần bổ sung so sánh cùng kỳ và dữ liệu quý.
Có thể chỉ dùng Báo cáo kết quả hoạt động kinh doanh không?
Có thể xác định quy mô, tăng trưởng và các biên lợi nhuận cơ bản, nhưng khó đánh giá đầy đủ ROA, ROE và chất lượng lợi nhuận. Muốn đi sâu cần thêm báo cáo tình hình tài chính, dòng tiền và thuyết minh.
Kết luận
Số lợi nhuận cuối cùng chỉ là điểm bắt đầu. Phân tích tốt phải chỉ ra được biến động từng tầng lợi nhuận, tác động của giá vốn và chi phí, hiệu quả sử dụng tài sản và vốn, cùng khả năng chuyển lợi nhuận thành dòng tiền.
Trong ví dụ ABC, doanh thu và lợi nhuận sau thuế đều tăng năm 2026, nhưng biên lợi nhuận giảm và dòng tiền kinh doanh đi xuống. Kết luận hợp lý là doanh nghiệp vẫn có lãi, song cần kiểm tra khả năng kiểm soát chi phí và vốn lưu động trước khi khẳng định tăng trưởng bền vững.