Khi doanh nghiệp nhận một khoản tiền, kế toán không chỉ quan tâm tiền tăng bao nhiêu mà còn phải xác định tiền đến từ đâu. Ghi sổ kép giúp phản ánh đồng thời hai mặt đó của một nghiệp vụ, thay vì chỉ ghi một con số thu hoặc chi.
Ví dụ, doanh nghiệp vay ngân hàng 40 triệu đồng. Tiền trong tài khoản thanh toán tăng 40 triệu đồng, nhưng khoản vay phải trả cũng tăng tương ứng, vì vậy đây không phải doanh thu của doanh nghiệp.
1. Ghi sổ kép là gì?
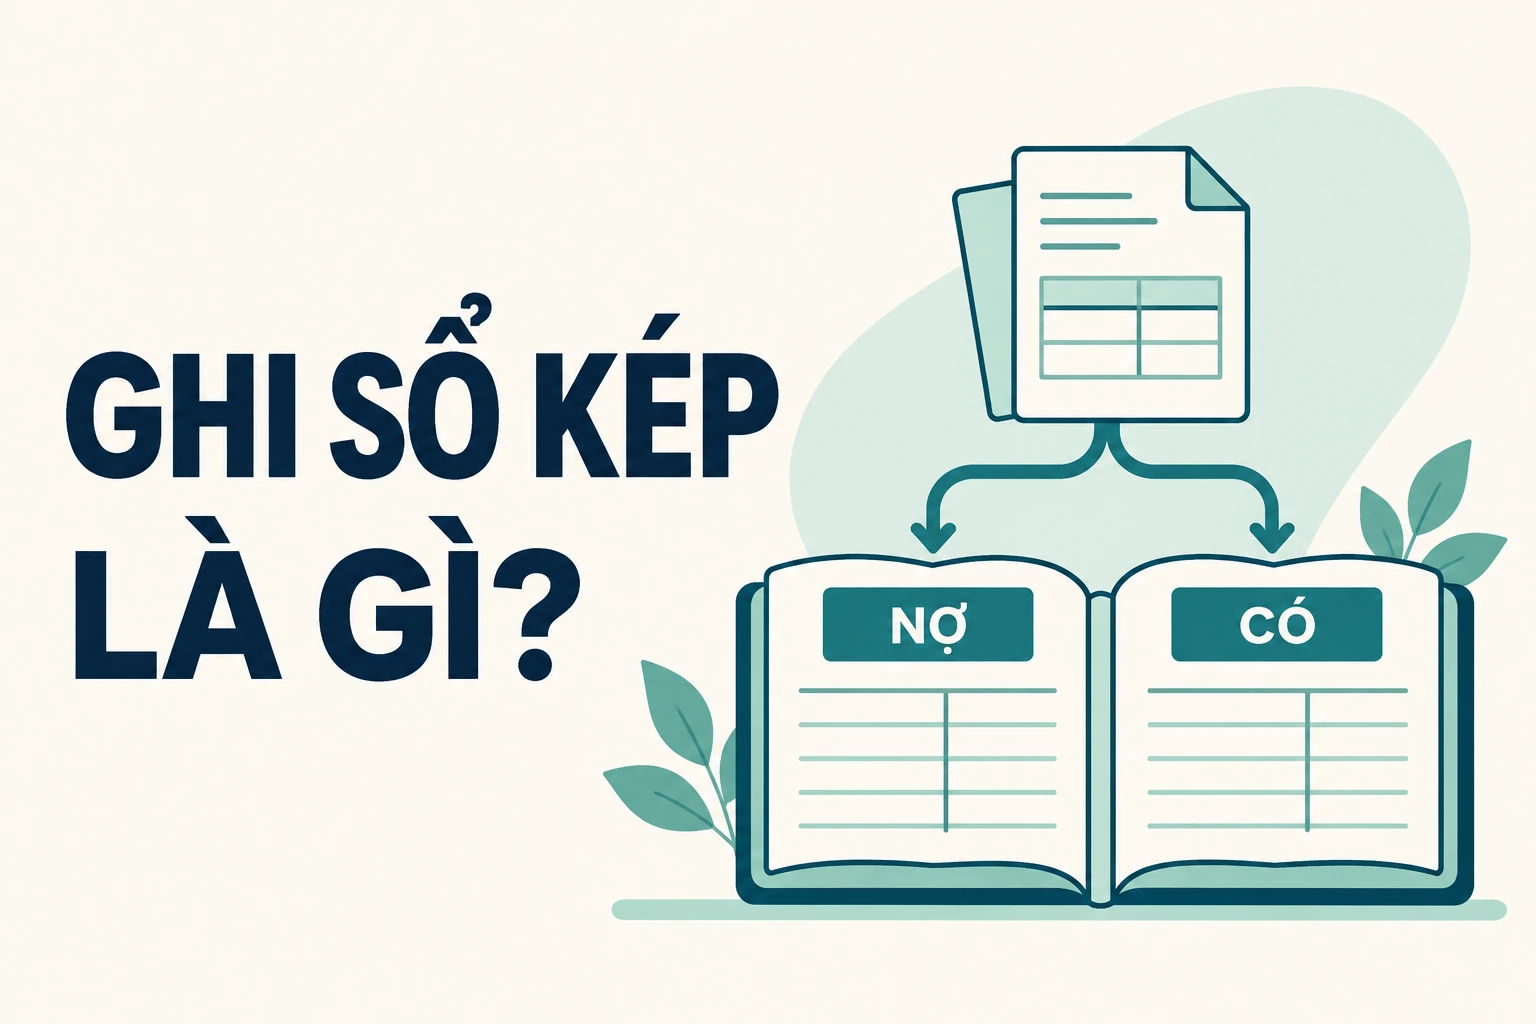
Ghi sổ kép (double-entry bookkeeping) là phương pháp ghi chép một nghiệp vụ kinh tế, tài chính vào ít nhất hai tài khoản kế toán có quan hệ đối ứng, trong đó tổng số tiền ghi bên Nợ luôn bằng tổng số tiền ghi bên Có. Phương pháp này cho phép theo dõi các biến động tài sản và nguồn hình thành tài sản trong một hệ thống thống nhất.
Ghi sổ kép không có nghĩa là lập hai cuốn sổ, cũng không có nghĩa mọi nghiệp vụ bắt buộc chỉ sử dụng đúng hai tài khoản. Một bút toán có thể gồm một tài khoản ghi Nợ và nhiều tài khoản ghi Có hoặc ngược lại, miễn tổng tiền hai bên bằng nhau.
Nguyên tắc bất biến của từng bút toán:
Tổng số tiền ghi Nợ = Tổng số tiền ghi Có
Chẳng hạn, doanh nghiệp rút 15 triệu đồng từ tài khoản thanh toán để nhập quỹ tiền mặt. Kế toán ghi tăng tiền mặt 15 triệu đồng bên Nợ tài khoản 111, đồng thời ghi giảm tiền gửi không kỳ hạn 15 triệu đồng bên Có tài khoản 112.
Đây là một nghiệp vụ có hai tác động đối ứng, không phải hai lần ghi nhận cùng một khoản thu nhập.
2. Vì sao ghi sổ kép luôn phải cân bằng?
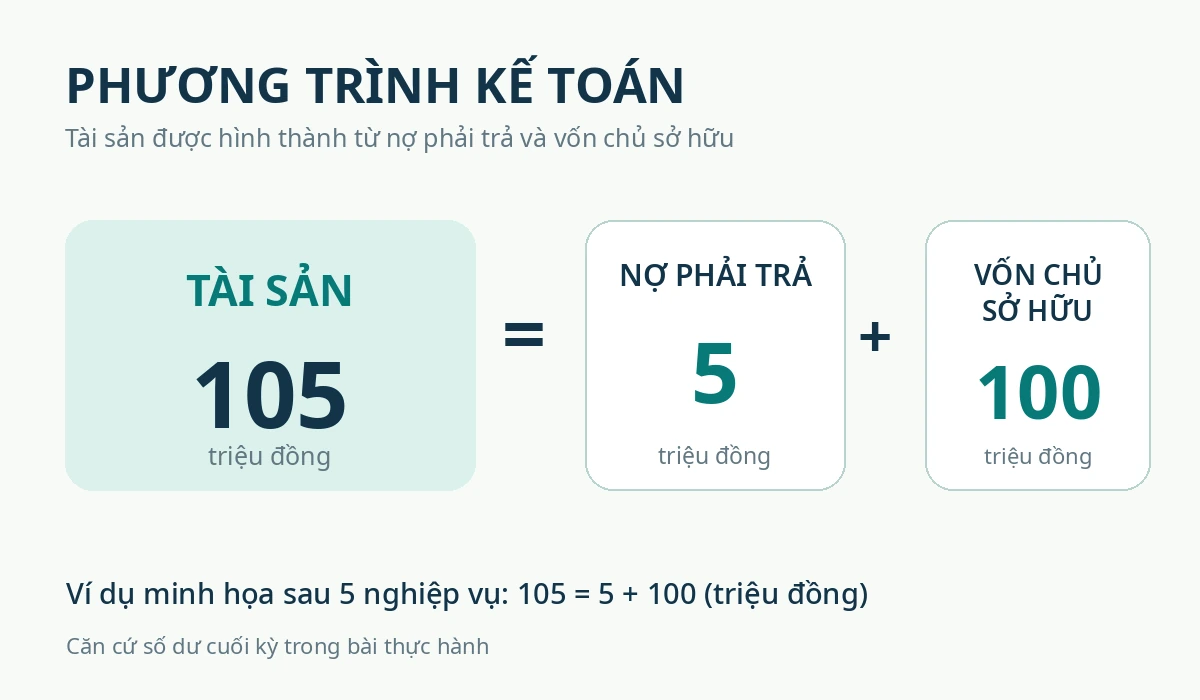
Nền tảng của ghi sổ kép là phương trình kế toán:
Tài sản = Nợ phải trả + Vốn chủ sở hữu
Tài sản phản ánh những nguồn lực doanh nghiệp đang kiểm soát, còn vế bên phải cho biết những nguồn lực đó được tài trợ từ nợ phải trả và vốn chủ sở hữu. Khi một nghiệp vụ phát sinh, các khoản mục có thể tăng hoặc giảm, nhưng phương trình vẫn phải được duy trì cân bằng nếu nghiệp vụ được phản ánh đầy đủ và đúng bản chất.
Trường hợp 1: Tài sản tăng, nợ phải trả tăng. Doanh nghiệp vay thêm tiền và tiền được ghi có vào tài khoản ngân hàng, làm tăng đồng thời tiền gửi và khoản vay phải trả.
Trường hợp 2: Một tài sản tăng, một tài sản khác giảm. Doanh nghiệp rút tiền gửi về quỹ, làm tăng tiền mặt nhưng giảm tiền gửi, còn tổng tài sản không đổi.
Trường hợp 3: Tài sản giảm, nợ phải trả giảm. Doanh nghiệp trả nợ gốc bằng tiền, làm giảm đồng thời tiền và nghĩa vụ nợ.
Trường hợp 4: Tài sản tăng, vốn chủ sở hữu tăng. Chủ sở hữu góp vốn đúng theo hồ sơ và điều kiện ghi nhận, làm tăng tiền hoặc tài sản được góp và tăng vốn chủ sở hữu tương ứng.
Những ví dụ trên tập trung vào các giao dịch đơn giản, chưa bao quát toàn bộ nghiệp vụ về doanh thu, chi phí và các khoản điều chỉnh cuối kỳ.
3. Quy tắc ghi Nợ và ghi Có trong kế toán
Bên Nợ và bên Có biểu thị điều gì?
Trong một tài khoản chữ T, bên Nợ nằm ở bên trái, còn bên Có nằm ở bên phải. Đây là quy ước ghi chép kế toán, không phải đánh giá rằng Nợ là xấu hay Có là tốt.
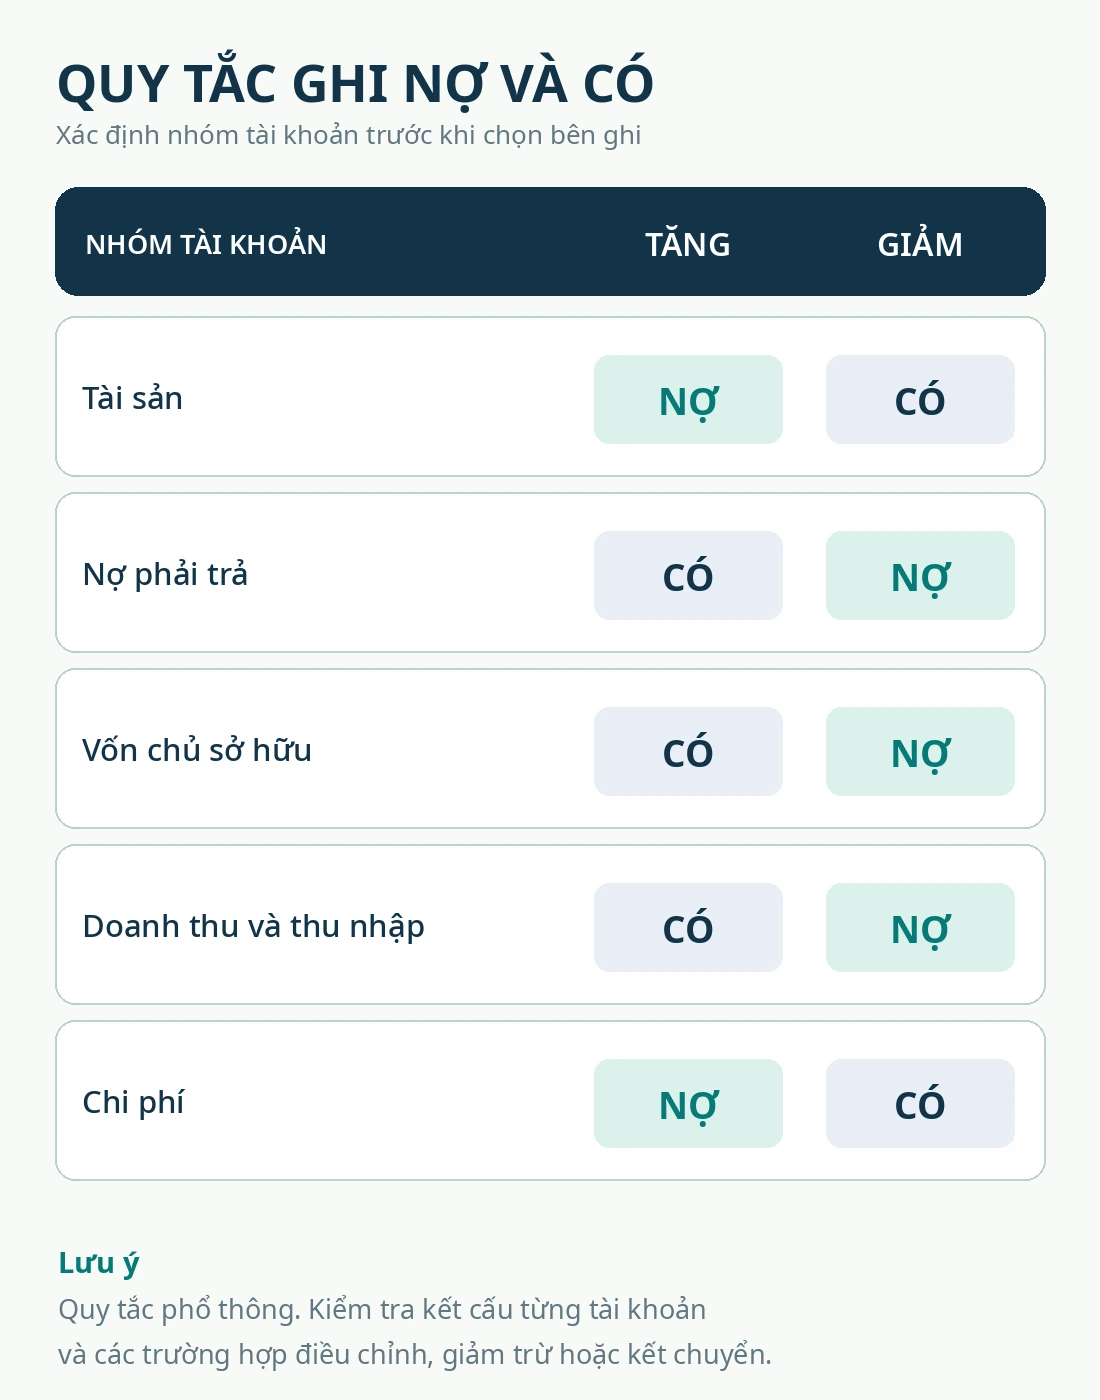
| Nhóm tài khoản | Khi tăng | Khi giảm | Ví dụ thường gặp |
|---|---|---|---|
| Tài sản | Ghi Nợ | Ghi Có | Tiền mặt, tiền gửi, hàng tồn kho |
| Nợ phải trả | Ghi Có | Ghi Nợ | Phải trả người bán, vay |
| Vốn chủ sở hữu | Ghi Có | Ghi Nợ | Vốn góp của chủ sở hữu |
| Doanh thu, thu nhập | Thông thường ghi Có | Thông thường ghi Nợ | Doanh thu bán hàng |
| Chi phí | Thông thường ghi Nợ | Thông thường ghi Có | Chi phí quản lý doanh nghiệp |
Lưu ý: Bảng trên là quy tắc nền tảng đối với tài khoản điển hình, không thay thế kết cấu của từng tài khoản theo chế độ kế toán đang áp dụng. Các tài khoản điều chỉnh, giảm trừ, kết chuyển và các trường hợp đặc thù có thể có kết cấu hoặc số dư khác quy tắc thông thường.
Tại sao thu tiền không nhất thiết ghi Có doanh thu?
Vì dòng tiền và doanh thu là hai đối tượng khác nhau. Nhận tiền vay làm tăng tài sản và nợ phải trả, còn thu tiền khách hàng đã nợ từ kỳ trước có thể chỉ làm tăng tiền và giảm khoản phải thu mà không tạo doanh thu mới tại thời điểm thu.
Tương tự, chi tiền trả nợ gốc không mặc nhiên là chi phí kinh doanh. Khoản chi này làm giảm tiền và giảm nghĩa vụ nợ đã có.
Tài khoản chữ T giúp đọc bút toán như thế nào?
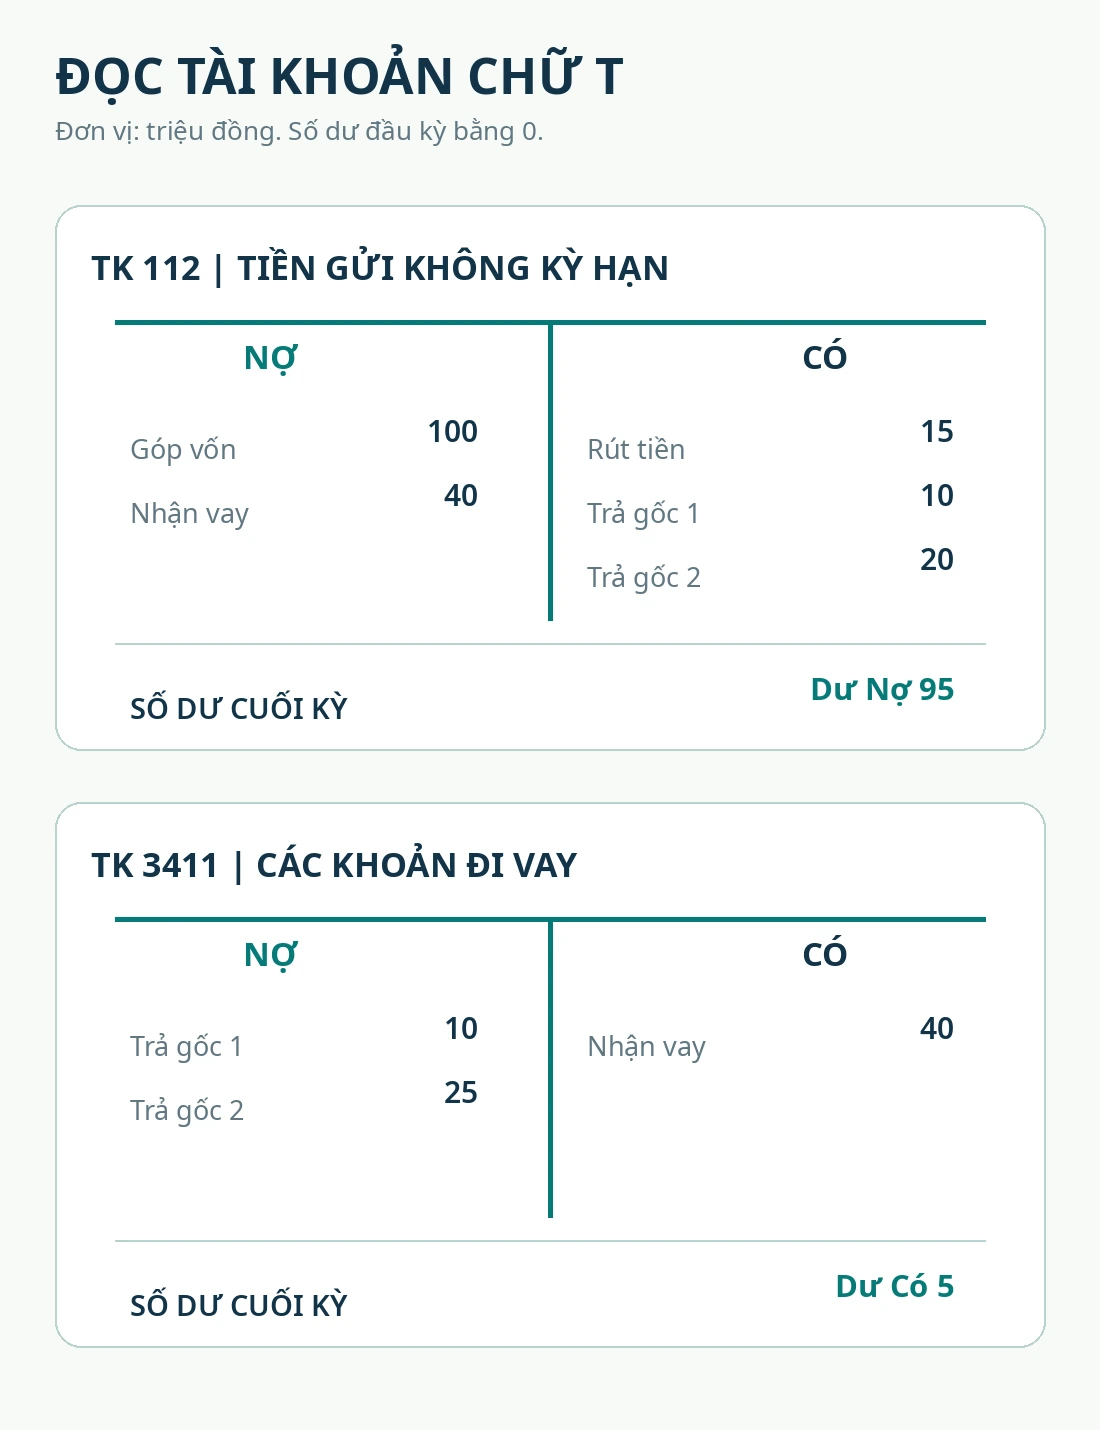
Tài khoản chữ T là cách mô phỏng tài khoản thành hai cột: Nợ ở trái và Có ở phải. Khi đọc một tài khoản, cần xét nó thuộc nhóm nào để biết phát sinh Nợ hoặc Có đang thể hiện tăng hay giảm.
Ở phần ví dụ tổng hợp bên dưới, tài khoản 112 ghi tăng 140 triệu đồng bên Nợ và ghi giảm 45 triệu đồng bên Có. Số dư cuối kỳ của tài khoản 112 vì vậy bằng 95 triệu đồng bên Nợ, với giả định số dư đầu kỳ bằng không.
4. Cách định khoản theo phương pháp ghi sổ kép
Bước 1. Xác định đúng nghiệp vụ phát sinh
Đọc chứng từ và trả lời các câu hỏi: doanh nghiệp nhận hoặc giao gì, với ai, khi nào và số tiền nào thực sự cần ghi nhận. Không lấy tên chứng từ làm căn cứ duy nhất để kết luận đây là doanh thu, chi phí hay công nợ.
Bước 2. Xác định các tài khoản bị tác động
Liệt kê những đối tượng kế toán thay đổi và tìm tài khoản phù hợp theo chế độ kế toán doanh nghiệp đang áp dụng. Với tình huống rút tiền gửi nhập quỹ, hai tài khoản cần xem xét là 111 và 112.
Bước 3. Xác định tăng, giảm và bên Nợ, Có
Tiền mặt là tài sản tăng nên ghi Nợ 111; tiền gửi không kỳ hạn là tài sản giảm nên ghi Có 112. Mỗi bên được ghi đúng số tiền 15.000.000 đồng.
Bước 4. Kiểm tra cân đối và đối chiếu chứng từ
Cộng toàn bộ phát sinh bên Nợ và bên Có của cùng bút toán, kiểm tra hai tổng bằng nhau rồi đối chiếu số tiền với chứng từ. Việc bút toán cân bằng mới chỉ chứng minh tính cân đối số học, chưa đủ chứng minh chọn tài khoản và thời điểm ghi nhận là chính xác.
5. Ví dụ ghi sổ kép qua 5 nghiệp vụ của một doanh nghiệp
Giả định Công ty Minh Họa mới thành lập, số dư đầu kỳ của bốn tài khoản đang xét đều bằng không. Công ty áp dụng hệ thống tài khoản kế toán doanh nghiệp theo Thông tư 99/2025/TT-BTC, các nghiệp vụ dưới đây chỉ nhằm minh họa nguyên lý ghi sổ kép, không phát sinh hoặc không xét riêng nghiệp vụ thuế GTGT, lãi vay và chi phí đi vay trong phạm vi bài tập.  congbao.chinhphu.vn
Đơn vị tính trong các bảng: triệu đồng. Các ngày, số chứng từ và giá trị đều là dữ liệu giả định, không phải chứng từ của doanh nghiệp có thật.
Nghiệp vụ 1. Chủ sở hữu góp vốn qua ngân hàng
Ngày 04/11/2026: Chủ sở hữu góp 100 triệu đồng vào tài khoản thanh toán của doanh nghiệp, đã đáp ứng điều kiện ghi nhận vốn góp. Tiền gửi không kỳ hạn tăng và vốn góp của chủ sở hữu tăng.
- Nợ TK 112: 100 triệu đồng.
- Có TK 4111: 100 triệu đồng.
Chứng từ gợi ý để đối chiếu gồm chứng từ ngân hàng và hồ sơ góp vốn có liên quan. Sau nghiệp vụ này, tài sản và vốn chủ sở hữu cùng tăng 100 triệu đồng.
Nghiệp vụ 2. Nhận khoản vay ngân hàng
Ngày 05/11/2026: Ngân hàng giải ngân khoản vay gốc 40 triệu đồng vào tài khoản thanh toán, giả định ghi nhận toàn bộ gốc vay và không xét chi phí liên quan. Tiền gửi tăng và nợ vay tăng tương ứng.
- Nợ TK 112: 40 triệu đồng.
- Có TK 3411: 40 triệu đồng.
Đây không phải doanh thu; số tiền nhận được làm phát sinh nghĩa vụ hoàn trả theo hợp đồng vay. Kế toán cần đối chiếu hợp đồng, chứng từ giải ngân và sao kê ngân hàng.
Nghiệp vụ 3. Rút tiền gửi ngân hàng nhập quỹ
Ngày 06/11/2026: Doanh nghiệp rút 15 triệu đồng từ tài khoản thanh toán và nhập đủ tiền về quỹ. Tiền mặt tăng, tiền gửi không kỳ hạn giảm nhưng tổng tài sản không đổi.
- Nợ TK 111: 15 triệu đồng.
- Có TK 112: 15 triệu đồng.
Cần đối chiếu chứng từ rút tiền, phiếu thu và sổ quỹ theo quy trình chứng từ của doanh nghiệp.
Nghiệp vụ 4. Trả một phần nợ gốc vay qua ngân hàng
Ngày 07/11/2026: Doanh nghiệp trả 10 triệu đồng nợ gốc vay từ tài khoản ngân hàng. Khoản vay phải trả giảm và tiền gửi cũng giảm.
- Nợ TK 3411: 10 triệu đồng.
- Có TK 112: 10 triệu đồng.
Khoản tiền trả nợ gốc không được hiểu là chi phí lãi vay. Nếu giao dịch còn có lãi hoặc phí, kế toán cần phân tích riêng theo hợp đồng và chứng từ thực tế.
Nghiệp vụ 5. Một Nợ đối ứng với nhiều Có
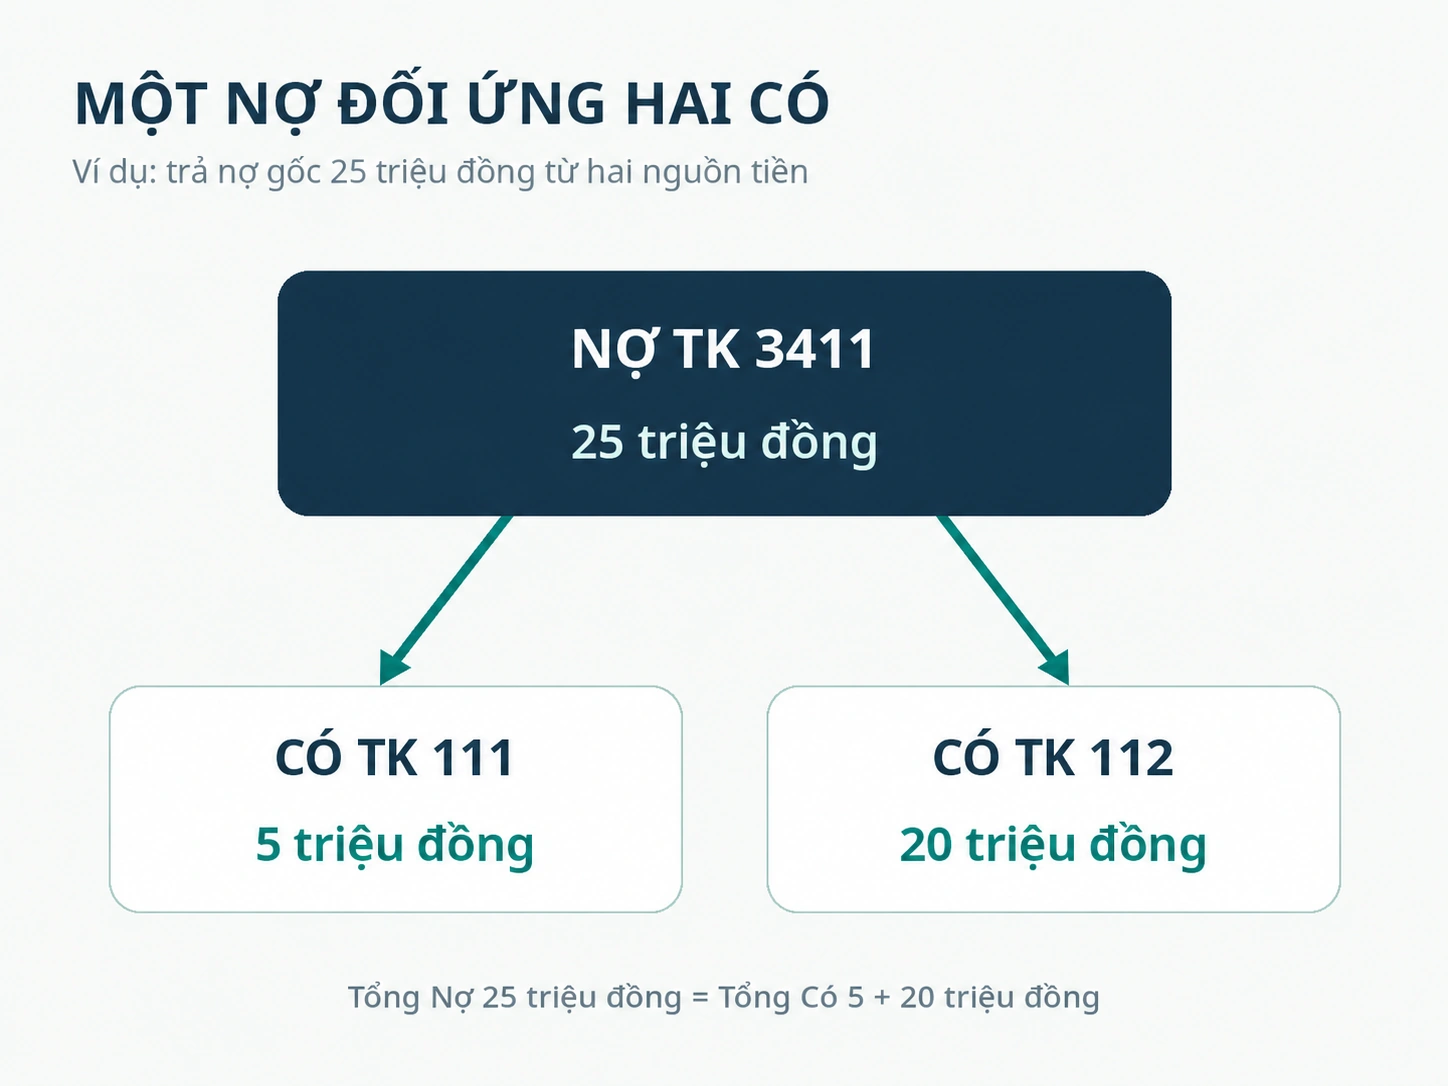
Ngày 09/11/2026: Doanh nghiệp trả thêm 25 triệu đồng tiền gốc vay, trong đó 5 triệu đồng bằng tiền mặt và 20 triệu đồng qua ngân hàng. Đây là ví dụ bút toán sử dụng ba tài khoản, không phải hai tài khoản.
- Nợ TK 3411: 25 triệu đồng.
- Có TK 111: 5 triệu đồng.
- Có TK 112: 20 triệu đồng.
Tổng bên Nợ bằng 25 triệu đồng và tổng bên Có cũng bằng 25 triệu đồng. Việc tách thành hai dòng Có giúp thể hiện chính xác nguồn tiền đã dùng để trả nợ.
Tổng hợp năm nghiệp vụ trên sổ kế toán
| Ngày | Nghiệp vụ | Tài khoản Nợ | Tài khoản Có | Số tiền Nợ | Số tiền Có |
|---|---|---|---|---|---|
| 04/11 | Góp vốn | 112 | 4111 | 100 | 100 |
| 05/11 | Nhận vay | 112 | 3411 | 40 | 40 |
| 06/11 | Rút tiền nhập quỹ | 111 | 112 | 15 | 15 |
| 07/11 | Trả nợ gốc | 3411 | 112 | 10 | 10 |
| 09/11 | Trả nợ gốc bằng 2 nguồn tiền | 3411 | 111, 112 | 25 | 5 + 20 |
| Tổng | 190 | 190 |
Kiểm tra: Tổng phát sinh Nợ là 190 triệu đồng và tổng phát sinh Có là 190 triệu đồng. Bút toán cuối có ba dòng định khoản nhưng vẫn được xem là một nghiệp vụ thanh toán.
6. Từ định khoản đến tài khoản chữ T và số dư cuối kỳ
Mỗi bút toán được phân loại vào tài khoản tương ứng để tổng hợp phát sinh Nợ, phát sinh Có và tính số dư. Với giả định số dư đầu kỳ bằng không, các tài khoản trong ví dụ có số liệu sau.
| Tài khoản | Phát sinh Nợ | Phát sinh Có | Số dư cuối kỳ |
|---|---|---|---|
| 111 – Tiền mặt | 15 | 5 | Dư Nợ 10 |
| 112 – Tiền gửi không kỳ hạn | 140 | 45 | Dư Nợ 95 |
| 3411 – Các khoản đi vay | 35 | 40 | Dư Có 5 |
| 4111 – Vốn góp của chủ sở hữu | 0 | 100 | Dư Có 100 |
| Cộng phát sinh | 190 | 190 |
Tổng tài sản cuối kỳ bằng 10 triệu đồng tiền mặt cộng 95 triệu đồng tiền gửi, tức 105 triệu đồng. Tổng nợ phải trả và vốn chủ sở hữu bằng 5 triệu đồng nợ vay cộng 100 triệu đồng vốn góp, cũng bằng 105 triệu đồng.
105 = 5 + 100 (triệu đồng)
Kết quả này minh họa việc từng nghiệp vụ được ghi sổ kép đúng nguyên lý thì phương trình kế toán tiếp tục cân bằng. Trong thực tế, bảng cân đối tài khoản còn có các tài khoản và nghiệp vụ khác tùy quy mô, hoạt động và kỳ kế toán.
7. Phân biệt ghi sổ kép, định khoản và ghi sổ kế toán
Định khoản kế toán là công việc xác định tài khoản nào ghi Nợ, tài khoản nào ghi Có và số tiền cho một nghiệp vụ. Ghi sổ kép là phương pháp phản ánh các tác động đó lên những tài khoản liên quan theo nguyên tắc đối ứng.
Ghi sổ kế toán là công việc ghi chép dữ liệu nghiệp vụ vào các sổ kế toán theo hệ thống và hình thức sổ doanh nghiệp áp dụng. Doanh nghiệp có thể tổ chức sổ Nhật ký chung, Sổ Cái và các sổ chi tiết phù hợp với chế độ kế toán và yêu cầu quản trị của mình.
Luật Kế toán quy định sổ kế toán phải ghi nhận các thông tin chủ yếu như ngày ghi sổ, số hiệu chứng từ, nội dung nghiệp vụ, số tiền ghi vào tài khoản và số dư. Việc ghi sổ phải căn cứ vào chứng từ kế toán, chính xác, trung thực và đầy đủ theo quy định.  vanban.chinhphu.vn
Nếu doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC, nguyên tắc về sổ kế toán, ghi sổ và khóa sổ được hướng dẫn tại Điều 12 và Điều 13 của văn bản này. congbao.chinhphu.vn
8. Những lỗi thường gặp khi thực hiện ghi sổ kép
Nhầm Nợ với giảm tiền, Có với tăng tiền
Nợ và Có là hai bên của tài khoản, không phải nhãn dành riêng cho dòng tiền. Với tài khoản tài sản như 111 và 112, tài sản tăng ghi Nợ, giảm ghi Có; với tài khoản vay như 3411, khoản vay tăng thường ghi Có.
Chỉ ghi một phía của nghiệp vụ
Nếu đã ghi Nợ 112 khi nhận khoản vay nhưng bỏ sót Có 3411, bút toán bị thiếu đối ứng và tổng Nợ không bằng tổng Có. Cần rà soát toàn bộ tài khoản chịu tác động thay vì tự chèn một tài khoản bất kỳ để cân số liệu.
Nhầm tiền vay với doanh thu
Tiền vay được ngân hàng giải ngân làm tăng tiền và tăng nghĩa vụ trả nợ. Nếu ghi Có tài khoản doanh thu thay cho khoản vay, phương trình kế toán vẫn có thể cân bằng về mặt số học nhưng bản chất giao dịch bị phản ánh sai.
Bỏ qua bút toán nhiều tài khoản
Một lần trả 25 triệu đồng có thể sử dụng nhiều phương tiện thanh toán. Khi đó việc ghi một Nợ 25 triệu đồng và hai Có lần lượt 5 triệu đồng, 20 triệu đồng vẫn tuân thủ phương pháp ghi sổ kép.
Tin rằng tổng Nợ bằng tổng Có là đủ
Một bút toán ghi nhầm tài khoản hoặc bỏ sót hoàn toàn nghiệp vụ vẫn có thể không làm lệch tổng Nợ và Có. Do đó cần thêm kiểm tra chứng từ, đối chiếu ngân hàng, công nợ, số dư chi tiết và thời điểm ghi nhận.
9. Kiểm tra ghi sổ kép trên Excel
File Excel thực hành đi kèm mô phỏng đúng năm nghiệp vụ trên, tách thành từng dòng ghi Nợ hoặc Có để dễ lọc và tổng hợp. Bạn có thể đối chiếu trên các trang tính But_toan, Kiem_tra, So_cai, Tong_quan và thực hiện phần Bai_tap.
Khi lập bảng kiểm tra, có thể dùng hàm SUMIF để tổng hợp phát sinh Nợ và Có theo từng số chứng từ. Ví dụ, nếu cột B chứa số chứng từ, cột F chứa phát sinh Nợ và cột G chứa phát sinh Có, có thể kiểm tra một chứng từ tại ô A7 bằng công thức sau.
=SUMIF(But_toan!$B$7:$B$17;A7;But_toan!$F$7:$F$17)
Đối với phát sinh Có, thay vùng cộng tiền ở cột F bằng cột G. Dấu phân cách đối số trong Excel có thể là dấu chấm phẩy hoặc dấu phẩy tùy cấu hình khu vực, còn công thức lưu trong tệp .xlsx sử dụng cú pháp chuẩn của Excel.
Bảng cân đối phát sinh chỉ giúp phát hiện những chênh lệch số học nhất định. Một hệ thống ghi sổ đáng tin cậy cần thêm quy trình kiểm tra chứng từ, tài khoản, kỳ ghi nhận và các đối chiếu thực tế.
10. Quy định kế toán cần lưu ý khi áp dụng tại Việt Nam
Luật Kế toán số 88/2015/QH13 quy định về sổ kế toán, hệ thống sổ và việc mở, ghi, khóa sổ; doanh nghiệp không được coi nguyên tắc cân bằng Nợ/Có là lý do để bỏ qua yêu cầu chứng từ. vanban.chinhphu.vn
Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026; phạm vi thay thế Thông tư 200/2014/TT-BTC được nêu tại Điều 31. congbao.chinhphu.vn
Thông tư 133/2016/TT-BTC là chế độ kế toán dành cho doanh nghiệp nhỏ và vừa thuộc phạm vi điều chỉnh và hiện có nội dung đã hết hiệu lực một phần. Doanh nghiệp cần xác định đúng văn bản, các sửa đổi có liên quan và chế độ thực tế đang áp dụng trước khi sử dụng mã tài khoản trong bài. chinhphu.vn
Bài này mô tả nguyên lý ghi sổ kép và bộ ví dụ theo tài khoản của Thông tư 99, không hướng dẫn lựa chọn chế độ kế toán cho một doanh nghiệp cụ thể. Việc xử lý thuế, lãi vay, tài sản góp vốn và chứng từ có thể khác nhau theo điều kiện của giao dịch thực tế.
11. Câu hỏi thường gặp về ghi sổ kép
Ghi sổ kép có bắt buộc phải có đúng hai tài khoản không?
Không. Một nghiệp vụ có thể sử dụng từ hai tài khoản trở lên; điều kiện cốt lõi là có ít nhất một bên ghi Nợ, một bên ghi Có và tổng tiền hai bên bằng nhau.
Ghi Nợ có luôn là khoản tiền chi ra không?
Không. Khi tiền mặt hoặc tiền gửi của doanh nghiệp tăng, tài khoản tài sản tương ứng thường được ghi bên Nợ.
Ghi sổ kép khác ghi sổ đơn ở đâu?
Ghi sổ đơn thường phản ánh một chiều thông tin theo đối tượng theo dõi, chẳng hạn một danh sách thu chi đơn giản. Ghi sổ kép phản ánh các mặt đối ứng của cùng nghiệp vụ trong hệ thống tài khoản và giữ được khả năng đối chiếu cân bằng.
Bút toán cân đối có chắc chắn đúng không?
Không. Chọn sai tài khoản hoặc ghi nhận sai kỳ vẫn có thể tạo ra bút toán có tổng Nợ bằng tổng Có.
Có thể thực hành ghi sổ kép hoàn toàn bằng Excel không?
Có thể dùng Excel để luyện định khoản, tổng hợp phát sinh và đối chiếu số dư, như tệp mẫu của bài. Khi sử dụng cho doanh nghiệp thực tế, cần đáp ứng quy định về chứng từ, sổ kế toán, kiểm soát và lưu trữ dữ liệu theo chế độ áp dụng.
12. Bài tập vận dụng
Bài 1. Doanh nghiệp có khoản phải trả nhà cung cấp 8 triệu đồng từ trước và thanh toán toàn bộ bằng chuyển khoản. Hãy xác định tài khoản Nợ, tài khoản Có và giải thích tại sao đây không phải một khoản chi phí mới.
Bài 2. Doanh nghiệp nhận 12 triệu đồng khách hàng thanh toán khoản phải thu đã ghi nhận từ trước. Hãy xác định hai tài khoản bị tác động và tác động lên tổng tài sản.
Bài 3. Doanh nghiệp rút 6 triệu đồng từ tài khoản ngân hàng về quỹ tiền mặt. Hãy lập bút toán và nêu lý do tổng tài sản không đổi.
Đáp án tham khảo: Bài 1: Nợ 331/Có 112, 8 triệu đồng; Bài 2: Nợ 112/Có 131, 12 triệu đồng; Bài 3: Nợ 111/Có 112, 6 triệu đồng. Các bài đều giả định nghĩa vụ, khoản phải thu và tiền được xác nhận đầy đủ, chưa xét nghiệp vụ khác có thể phát sinh.
Kết luận
Ghi sổ kép không khó nếu luôn phân tích bản chất nghiệp vụ trước, xác định tài khoản và chiều tăng giảm sau, rồi mới quyết định ghi Nợ hay ghi Có. Hai phép kiểm tra không thể thiếu là tổng Nợ bằng tổng Có và số liệu phản ánh đúng chứng từ, công nợ, tài sản cùng thời điểm ghi nhận.