Mô hình DuPont (hay phân tích DuPont) là phương pháp phân rã tỷ suất sinh lời trên vốn chủ sở hữu (ROE) thành các tỷ số tài chính để xác định yếu tố tạo ra hoặc làm suy giảm khả năng sinh lời. Thay vì chỉ biết ROE đạt 24%, người phân tích có thể thấy kết quả đó đến từ biên lợi nhuận, tốc độ sử dụng tài sản hay mức đòn bẩy tài chính.  CFA Institute
Phương pháp đặc biệt hữu ích khi so sánh hiệu quả kinh doanh giữa các kỳ, giữa doanh nghiệp cùng ngành và khi tìm nguyên nhân ROE thay đổi. Tuy nhiên, ROE cao không tự động đồng nghĩa doanh nghiệp có chất lượng kinh doanh tốt.
1. Bản chất và mục đích của mô hình DuPont
ROE cho biết một đồng vốn chủ sở hữu bình quân tạo ra bao nhiêu đồng lợi nhuận sau thuế trong kỳ. Chỉ số này hữu ích nhưng chưa giải thích được cơ chế tạo ra lợi nhuận.
DuPont giải bài toán đó bằng cách chia ROE thành các tỷ số có ý nghĩa quản trị riêng. Một doanh nghiệp có thể cải thiện ROE bằng cách nâng biên lợi nhuận, tăng hiệu suất sử dụng tài sản hoặc thay đổi cơ cấu tài trợ.
Cần phân biệt hai việc: tính ROE chỉ cho biết kết quả, còn phân tích DuPont giúp hiểu cấu trúc và nguyên nhân của kết quả. Đây là công cụ phân tích, không phải một chuẩn mực kế toán hay phương pháp hạch toán.
2. Công thức mô hình DuPont 3 nhân tố
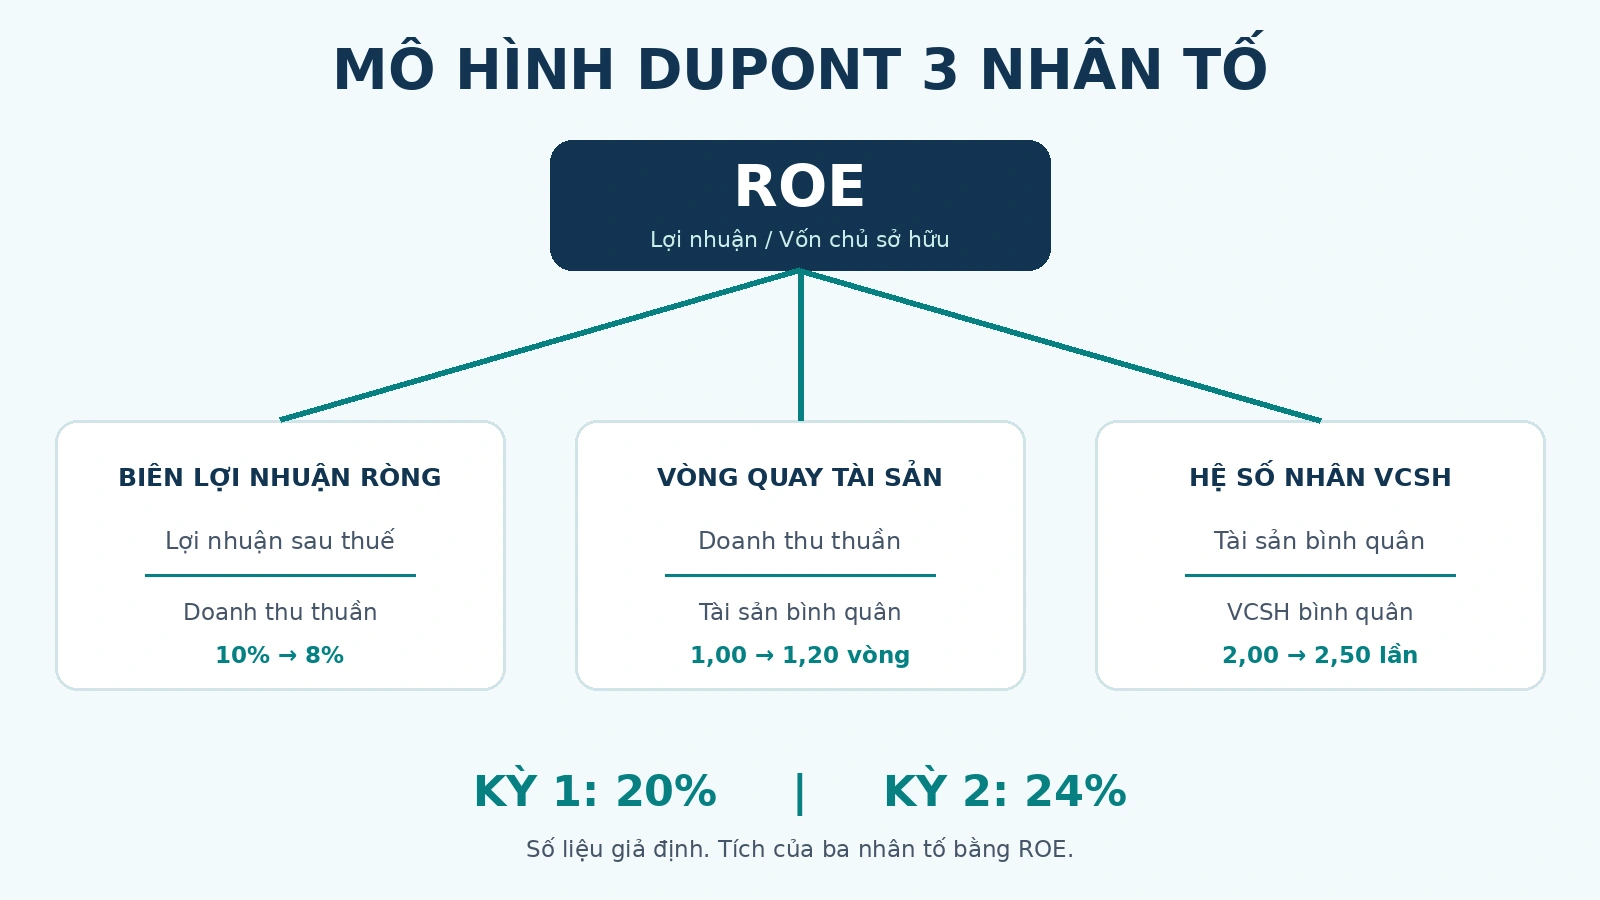
ROE = Biên lợi nhuận ròng × Vòng quay tổng tài sản × Hệ số nhân vốn chủ sở hữu.
Viết đầy đủ: ROE = (Lợi nhuận sau thuế / Doanh thu thuần) × (Doanh thu thuần / Tổng tài sản bình quân) × (Tổng tài sản bình quân / Vốn chủ sở hữu bình quân).
Ba nhân tố lần lượt phản ánh khả năng giữ lại lợi nhuận từ doanh thu, hiệu quả sử dụng tài sản và mức tài sản được tài trợ tương ứng với một đồng vốn chủ sở hữu. Khi rút gọn tử số, mẫu số trong tích, kết quả bằng lợi nhuận sau thuế chia vốn chủ sở hữu bình quân.
Biên lợi nhuận ròng (Net profit margin)
Biên lợi nhuận ròng = Lợi nhuận sau thuế / Doanh thu thuần × 100%. Nếu bằng 8%, cứ 100 đồng doanh thu thuần có 8 đồng lợi nhuận sau thuế.
Biên lợi nhuận thay đổi do giá bán, giá vốn, chi phí hoạt động, chi phí tài chính, thuế và các khoản thu nhập hoặc chi phí khác. Vì vậy, chỉ nhìn vào biên lợi nhuận không đủ để quy toàn bộ biến động cho hoạt động cốt lõi.
Vòng quay tổng tài sản (Total asset turnover)
Vòng quay tổng tài sản = Doanh thu thuần / Tổng tài sản bình quân. Chỉ tiêu bằng 1,2 vòng nghĩa là doanh nghiệp tạo ra 1,2 đồng doanh thu từ mỗi đồng tài sản bình quân trong kỳ.
Tài sản bình quân thường được tính bằng (tài sản đầu kỳ + tài sản cuối kỳ) / 2. Nếu có dữ liệu quý hoặc tháng đáng tin cậy, sử dụng bình quân nhiều thời điểm có thể phản ánh tốt hơn doanh nghiệp mang tính mùa vụ.
Hệ số nhân vốn chủ sở hữu (Equity multiplier)
Hệ số nhân vốn chủ sở hữu = Tổng tài sản bình quân / Vốn chủ sở hữu bình quân. Ví dụ hệ số bằng 2,5 lần cho biết mỗi đồng vốn chủ sở hữu bình quân tương ứng với 2,5 đồng tài sản bình quân.
Hệ số tăng có thể làm ROE tăng khi các điều kiện khác không đổi, nhưng không thể kết luận một mình rằng nợ vay chịu lãi đã tăng. Cần kiểm tra riêng nợ vay, nợ phải trả, dòng tiền và sức chịu đựng chi phí lãi.
3. Ví dụ tính DuPont 3 nhân tố qua hai kỳ
Giả sử doanh nghiệp A có số liệu tài chính minh họa dưới đây, đơn vị là tỷ đồng. Các số liệu tài sản và vốn chủ sở hữu đều là bình quân kỳ, không phải số dư cuối kỳ.
| Chỉ tiêu | Kỳ 1 | Kỳ 2 |
|---|---|---|
| Doanh thu thuần | 1.000 | 1.500 |
| EBIT (giả định đã xác định nhất quán) | 160 | 240 |
| Lợi nhuận trước thuế | 125 | 150 |
| Lợi nhuận sau thuế | 100 | 120 |
| Tổng tài sản bình quân | 1.000 | 1.250 |
| Vốn chủ sở hữu bình quân | 500 | 500 |
| Biên lợi nhuận ròng | 10% | 8% |
| Vòng quay tổng tài sản | 1,00 | 1,20 |
| Hệ số nhân vốn chủ sở hữu | 2,00 | 2,50 |
| ROE | 20% | 24% |
Kỳ 1: ROE = 10% × 1,00 × 2,00 = 20%. Kỳ 2: ROE = 8% × 1,20 × 2,50 = 24%.
Nhìn riêng ROE, doanh nghiệp có vẻ tốt hơn vì tăng 4 điểm phần trăm. Tuy nhiên, biên lợi nhuận đã giảm từ 10% xuống 8%, trong khi vòng quay tài sản và hệ số nhân vốn chủ sở hữu cùng tăng.
Xác định mức đóng góp của từng nhân tố
Có thể dùng phương pháp thay thế liên hoàn theo thứ tự: biên lợi nhuận, vòng quay tài sản, hệ số nhân vốn chủ sở hữu. Cách này phân bổ chính xác mức biến động tổng cộng theo thứ tự đã chọn nhưng mức đóng góp từng nhân tố phụ thuộc thứ tự thay thế.
| Bước thay thế | Công thức | ROE | Tác động |
|---|---|---|---|
| Ban đầu | 10% × 1,00 × 2,00 | 20,0% | Không áp dụng |
| Thay biên lợi nhuận | 8% × 1,00 × 2,00 | 16,0% | −4,0 điểm % |
| Thay vòng quay tài sản | 8% × 1,20 × 2,00 | 19,2% | +3,2 điểm % |
| Thay hệ số nhân VCSH | 8% × 1,20 × 2,50 | 24,0% | +4,8 điểm % |
| Tổng thay đổi | 24,0% | +4,0 điểm % |
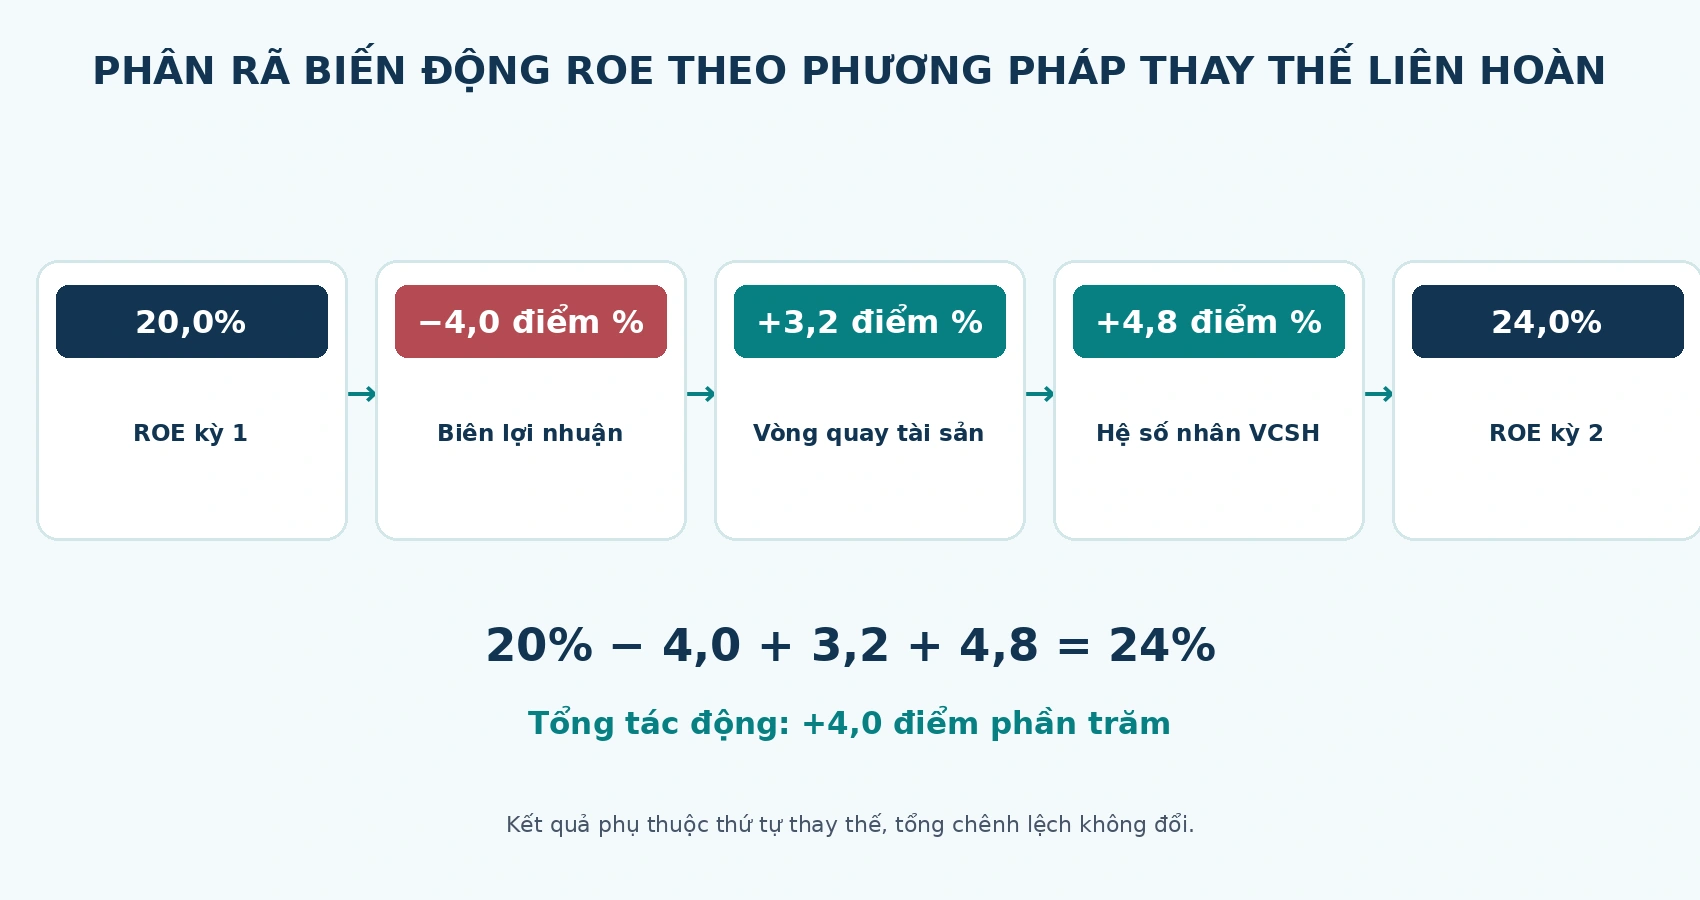
Kết quả cho thấy sự suy giảm biên lợi nhuận kéo ROE xuống 4,0 điểm phần trăm, còn hai yếu tố còn lại bù đắp và tạo tăng trưởng ròng. Do đó, muốn đánh giá chất lượng tăng trưởng cần kiểm tra nguyên nhân biên lợi nhuận giảm và liệu đòn bẩy cao hơn có làm gia tăng rủi ro hay không.
4. Mô hình DuPont 5 nhân tố
DuPont 5 nhân tố tách biên lợi nhuận ròng thành ba tầng để quan sát sâu hơn tác động của thuế, chi phí tài trợ và kết quả trước lãi vay, thuế. CFA Institute giới thiệu cách phân rã ROE năm thành phần trong chương trình phân tích báo cáo tài chính. CFA Institute
ROE = (LNST / LNTT) × (LNTT / EBIT) × (EBIT / Doanh thu thuần) × (Doanh thu thuần / Tài sản bình quân) × (Tài sản bình quân / VCSH bình quân).
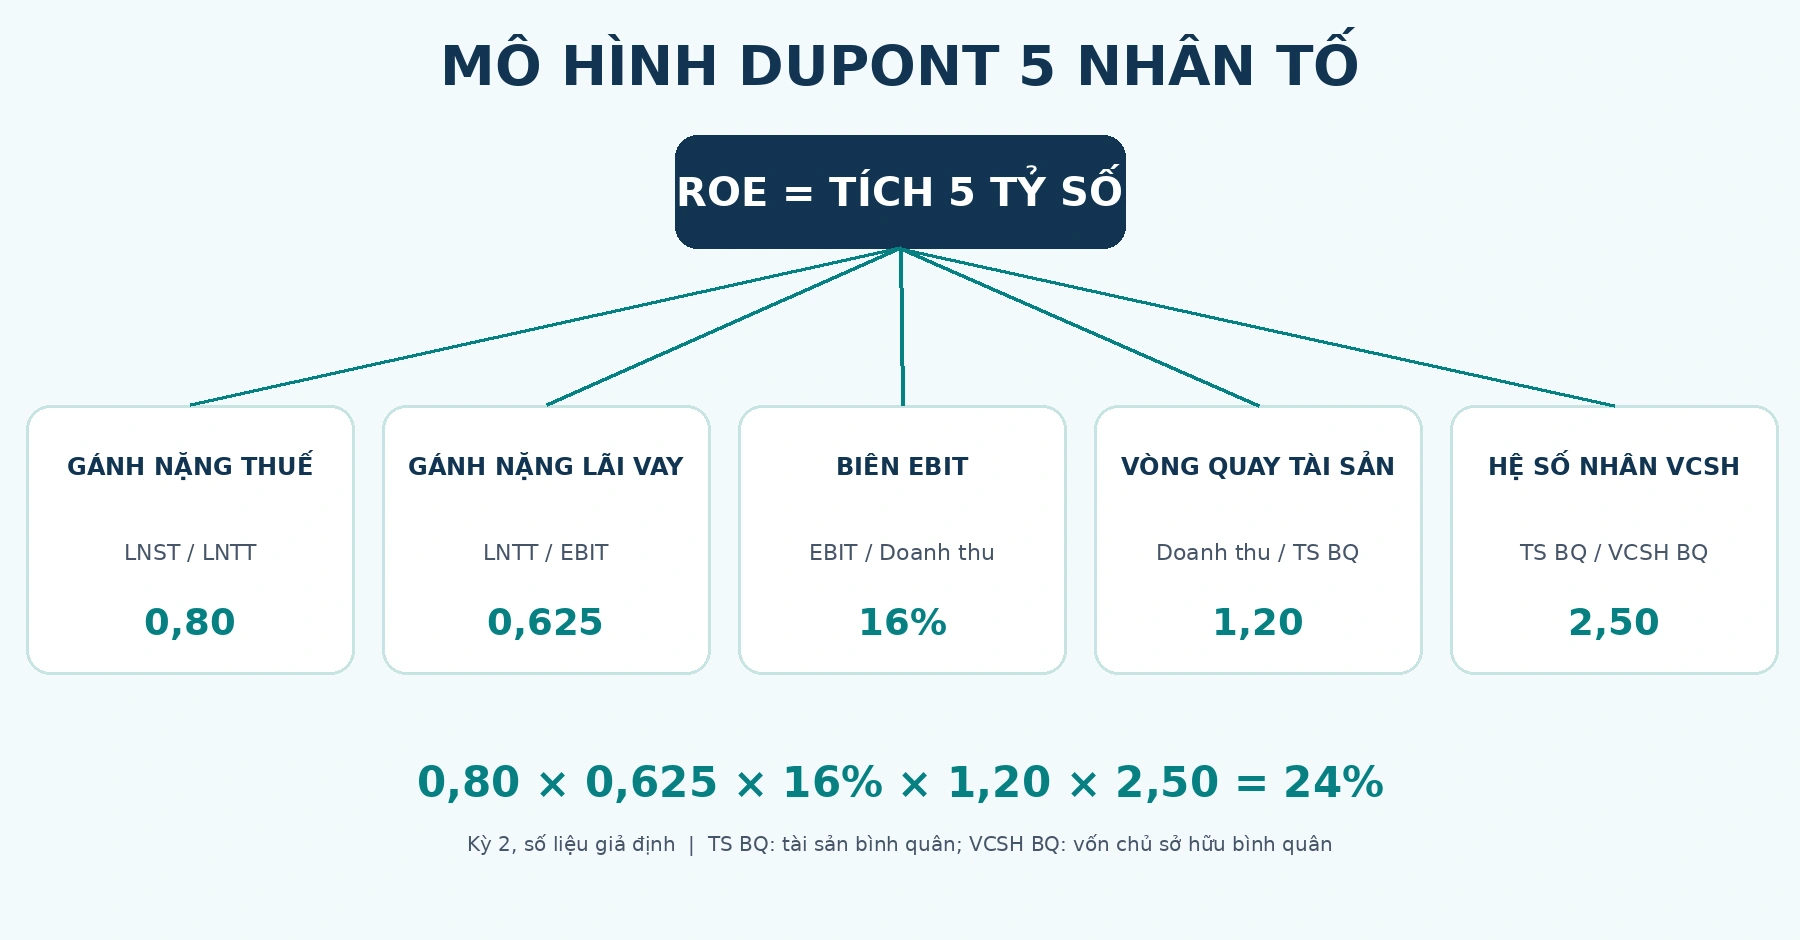
Trong công thức này, LNST là lợi nhuận sau thuế, LNTT là lợi nhuận trước thuế, còn EBIT là lợi nhuận trước lãi vay và thuế theo định nghĩa được sử dụng nhất quán. Không được tự động đồng nhất EBIT với chỉ tiêu lợi nhuận thuần từ hoạt động kinh doanh trên mọi mẫu báo cáo tài chính.
| Nhân tố | Công thức | Ý nghĩa chính |
|---|---|---|
| Gánh nặng thuế (tax burden) | LNST / LNTT | Tỷ phần lợi nhuận trước thuế còn lại sau thuế |
| Gánh nặng lãi vay (interest burden) | LNTT / EBIT | Tỷ phần EBIT chuyển thành lợi nhuận trước thuế |
| Biên EBIT | EBIT / Doanh thu thuần | Khả năng tạo EBIT từ doanh thu |
| Vòng quay tài sản | Doanh thu thuần / Tài sản BQ | Hiệu suất sử dụng tài sản |
| Hệ số nhân VCSH | Tài sản BQ / VCSH BQ | Cấu trúc tài trợ tài sản |
Áp dụng số liệu kỳ 2: gánh nặng thuế = 120 / 150 = 0,80; gánh nặng lãi vay = 150 / 240 = 0,625. Biên EBIT = 240 / 1.500 = 16%; vòng quay tài sản = 1,20 và hệ số nhân VCSH = 2,50.
Khi đó ROE = 0,80 × 0,625 × 16% × 1,20 × 2,50 = 24%, khớp cách tính trực tiếp 120 / 500. Trong ví dụ giả định này, gánh nặng lãi vay là tỷ số đại số giữa LNTT và EBIT, không được diễn giải như một phép đo thuần túy của lãi vay nếu có thêm thu nhập, chi phí ngoài hoạt động hoặc các điều chỉnh đặc biệt.
5. Cách lấy dữ liệu từ báo cáo tài chính
Dữ liệu cho DuPont thường lấy từ báo cáo kết quả hoạt động kinh doanh và bảng cân đối kế toán, kết hợp thuyết minh khi cần xác định EBIT và tính chất khoản mục. Lợi nhuận, doanh thu phải cùng kỳ; tài sản và vốn chủ sở hữu phải có mẫu số phù hợp với kỳ được phân tích. CFA Institute
Bước 1: Xác định doanh thu thuần, lợi nhuận trước thuế và lợi nhuận sau thuế cùng một kỳ báo cáo. Nếu phân tích lợi nhuận thuộc cổ đông công ty mẹ, cần đồng nhất tử số với phạm vi vốn chủ sở hữu tương ứng.
Bước 2: Tính tài sản bình quân và vốn chủ sở hữu bình quân theo phương pháp được công bố rõ ràng. Nếu có thay đổi lớn do phát hành vốn, mua bán doanh nghiệp hoặc mùa vụ, cân nhắc bình quân nhiều thời điểm.
Bước 3: Tính từng tỷ số, sau đó nhân để xác định ROE và đối chiếu ROE trực tiếp. Nếu hai kết quả lệch ngoài sai số làm tròn, cần rà soát dữ liệu và việc dùng mẫu số nhất quán.
Bước 4: So sánh các kỳ và xem xét biến động trong bối cảnh ngành, cơ cấu nợ, khả năng tạo tiền và chất lượng lợi nhuận. Một kết luận hữu ích luôn giải thích được nhân tố thay đổi và rủi ro đi kèm.
6. Ứng dụng Excel trong phân tích DuPont
File Excel kèm bài có ba khu vực: số liệu đầu vào, tính DuPont 3/5 nhân tố và phân rã biến động ROE. Các ô đầu vào có thể sửa, ô kết quả được tính bằng công thức.
Ví dụ nếu doanh thu nằm tại B6, lợi nhuận sau thuế tại B9, tài sản bình quân tại B10, VCSH bình quân tại B11 thì các công thức lần lượt là =B9/B6, =B6/B10, =B10/B11. Kiểm tra ROE bằng =B9/B11 và so sánh với tích ba nhân tố.
Đối với năm nhân tố, bổ sung EBIT và lợi nhuận trước thuế để tính =B9/B8, =B8/B7, =B7/B6. Excel nên bảo vệ phép chia cho mẫu số bằng 0, chẳng hạn =IFERROR(B9/B11,NA()) thay vì chuyển lỗi thành 0, vì mẫu số bằng 0 khiến tỷ suất không xác định.
7. Ưu điểm và hạn chế của mô hình DuPont
Ưu điểm: Giúp truy nguyên biến động ROE, kết nối kết quả kinh doanh với hiệu quả tài sản và cấu trúc vốn. Phương pháp dễ thực hiện trong Excel và có thể dùng như khung thảo luận quản trị.
Hạn chế: Các tỷ số chịu ảnh hưởng của chính sách kế toán, chênh lệch ngành nghề, yếu tố bất thường và lựa chọn mẫu số bình quân. Chỉ số này cũng không trực tiếp phản ánh thanh khoản, dòng tiền hay mức độ bền vững của lợi nhuận. CFA InstituteCFA Institute
Khi vốn chủ sở hữu bằng 0 hoặc âm, hệ số nhân vốn chủ sở hữu và ROE có thể không có ý nghĩa kinh tế thông thường. Khi LNTT hoặc EBIT bằng 0, một hoặc nhiều tỷ số ở phiên bản 5 nhân tố không xác định dù ROE trực tiếp vẫn có thể tính được.
Mô hình là một đồng nhất thức đại số, không chứng minh quan hệ nhân quả. Chênh lệch ROE được phân rã bằng thay thế liên hoàn cho thấy cách phân bổ chênh lệch theo quy tắc tính, không phải bằng chứng rằng từng nhân tố độc lập gây ra mức thay đổi tương ứng.
8. Những lỗi thường gặp khi sử dụng DuPont
Lỗi thường gặp đầu tiên là dùng doanh thu kỳ này với lợi nhuận kỳ khác, hoặc lấy tài sản cuối kỳ trong khi bài giảng đang áp dụng tài sản bình quân. Điều đó làm giảm tính nhất quán của mô hình.
Lỗi thứ hai là mặc định ROE càng cao càng tốt, bất kể vốn chủ sở hữu mỏng hay đòn bẩy tăng mạnh. Lỗi thứ ba là nhầm tăng 4 điểm phần trăm (từ 20% lên 24%) với tăng 4%, trong khi mức tăng tương đối thực tế là 20%.
Lỗi thứ tư là lấy EBIT không nhất quán giữa các doanh nghiệp hoặc dùng lợi nhuận hoạt động thay cho EBIT mà không kiểm tra chênh lệch. Lỗi thứ năm là diễn giải tax burden thành thuế suất pháp định, trong khi đây là tỷ số được tính từ các số liệu lợi nhuận thực tế.
9. Câu hỏi thường gặp
Mô hình DuPont có phải chỉ số ROE không?
Không. ROE là một tỷ số kết quả, còn DuPont là cách phân tách ROE thành các nhân tố để phân tích bản chất và biến động của kết quả đó.
DuPont 3 nhân tố và 5 nhân tố khác nhau như thế nào?
Bản 3 nhân tố tập trung vào biên lợi nhuận, hiệu suất tài sản và đòn bẩy. Bản 5 nhân tố tách sâu biên lợi nhuận để quan sát tỷ số liên quan đến thuế, lợi nhuận trước thuế và EBIT.
ROE tăng do hệ số nhân vốn chủ sở hữu tăng có tốt không?
Chưa thể kết luận. Cần kết hợp phân tích khả năng trả nợ, lãi vay, vốn chủ sở hữu và dòng tiền để biết liệu mức tăng đó có bền vững hay không.
Có thể dùng DuPont để so sánh hai ngành khác nhau không?
Có thể tính nhưng cần rất thận trọng khi kết luận. Mô hình kinh doanh, tài sản, biên lợi nhuận và cấu trúc tài trợ khác nhau có thể khiến so sánh ROE trực tiếp thiếu công bằng.
Vì sao DuPont 5 nhân tố không tính được khi EBIT bằng 0?
Vì tỷ số lợi nhuận trước thuế chia EBIT không xác định. Trường hợp này nên dùng ROE trực tiếp và phân tích các khoản mục thích hợp thay vì cố chia cho 0.
Kết luận
Mô hình DuPont giúp đi từ câu hỏi ROE là bao nhiêu? đến câu hỏi quan trọng hơn: ROE được tạo ra bằng cách nào? Phân tích đồng thời biên lợi nhuận, vòng quay tài sản và đòn bẩy cung cấp nền tảng tốt hơn cho đánh giá hiệu quả và rủi ro tài chính.
Trong ví dụ minh họa, ROE tăng từ 20% lên 24% nhưng biên lợi nhuận giảm. Chính việc phát hiện tín hiệu trái chiều này thể hiện giá trị của DuPont so với cách chỉ đọc một chỉ số ROE.