Bạn có thể nhìn thấy doanh thu hàng chục tỷ, lợi nhuận ròng tăng trưởng đều qua từng quý, nhưng liệu doanh nghiệp đó có thật sự đang khỏe mạnh? Câu trả lời nằm trong một bản tài liệu quan trọng bậc nhất, đó chính là báo cáo tài chính.
Đây không chỉ là tài liệu để nộp cho cơ quan thuế, mà còn là ngôn ngữ chung của giới tài chính, là công cụ để kế toán viên, nhà quản trị, ngân hàng và nhà đầu tư hiểu rõ tình hình doanh nghiệp đang vận hành ra sao.
Và bài viết này chính là bản hướng dẫn toàn diện để bạn đọc – hiểu – vận dụng báo cáo tài chính một cách bài bản, thực tế và dễ hiểu nhất.
I. Giới thiệu chung về báo cáo tài chính
Trong thế giới doanh nghiệp, mọi hoạt động kinh doanh, dù nhỏ nhất đều được phản ánh lại bằng con số. Nhưng không phải ai cũng biết cách nghe những con số ấy đang nói gì. Và đó chính là lý do báo cáo tài chính tồn tại: để nói thay doanh nghiệp.
1. Báo cáo tài chính là gì?
Báo cáo tài chính (BCTC) là tập hợp các biểu mẫu kế toán thể hiện tình hình tài chính, kết quả kinh doanh và luồng tiền của doanh nghiệp trong một kỳ nhất định. Đây là tài liệu được lập theo các nguyên tắc và chuẩn mực kế toán, có cấu trúc thống nhất, giúp mọi bên liên quan hiểu được bức tranh toàn cảnh về tài chính của một tổ chức.
Có thể ví báo cáo tài chính như sổ khám tổng quát của doanh nghiệp: ai biết đọc, người đó biết doanh nghiệp đang khỏe hay đang ốm!
2. Doanh nghiệp có bắt buộc phải lập báo cáo tài chính?
Câu trả lời là: Có. Và còn phải lập nghiêm túc.
Tại Việt Nam, theo quy định của Luật Kế toán và các Thông tư như 200/2014/TT-BTC, 133/2016/TT-BTC, tất cả các doanh nghiệp dù lớn hay nhỏ đều phải lập báo cáo tài chính định kỳ (quý, năm) và gửi cho các cơ quan chức năng như cơ quan thuế, cơ quan thống kê, ngân hàng (nếu có vay vốn), và cơ quan chủ quản (nếu là doanh nghiệp nhà nước).
3. Ai sử dụng báo cáo tài chính?
Báo cáo tài chính không chỉ dành cho kế toán viên. Đây là công cụ được nhiều nhóm người sử dụng, mỗi người đọc một cách, nhưng đều phục vụ một mục tiêu chung là ra quyết định chính xác:
- Nhà quản lý doanh nghiệp: để theo dõi hiệu quả, ra quyết định chiến lược.
- Kế toán và kiểm toán viên: để lập, kiểm tra, đảm bảo tính minh bạch của dữ liệu.
- Cơ quan thuế: để làm căn cứ xác định nghĩa vụ thuế.
- Ngân hàng và tổ chức tín dụng: để xét duyệt hồ sơ vay vốn, đánh giá khả năng trả nợ.
- Nhà đầu tư: để đánh giá tiềm năng sinh lời và mức độ rủi ro.
II. Các loại báo cáo tài chính cơ bản
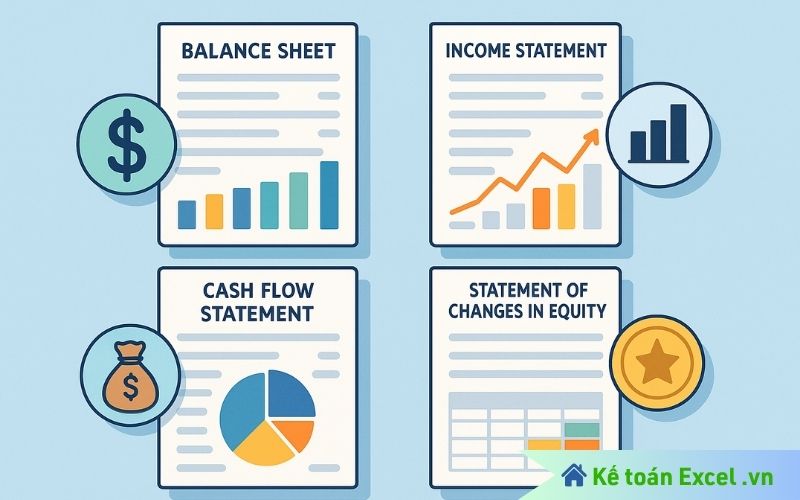
Một bộ báo cáo tài chính không phải là một bảng duy nhất, mà là tập hợp 4 báo cáo lớn, mỗi báo cáo đóng vai trò như một cánh cửa nhìn vào một góc khác nhau của doanh nghiệp. Khi kết nối cả bốn, bạn mới thấy được bức tranh tổng thể về sức khỏe tài chính.
1. Bảng cân đối kế toán (Balance Sheet)
Đây là báo cáo thể hiện tình hình tài chính của doanh nghiệp tại một thời điểm nhất định, thường là cuối kỳ kế toán (quý hoặc năm).
Gồm ba phần chính:
- Tài sản (Assets): Doanh nghiệp đang sở hữu những gì – tiền, hàng tồn kho, nhà xưởng, máy móc…
- Nợ phải trả (Liabilities): Doanh nghiệp đang nợ ai – vay ngân hàng, nợ người bán, thuế phải nộp…
- Vốn chủ sở hữu (Equity): Phần còn lại thuộc về chủ doanh nghiệp, nhà đầu tư sau khi trừ nợ.
Nguyên lý vàng:
Tài sản = Nợ phải trả + Vốn chủ sở hữu
Gợi ý tìm hiểu thêm: Bảng cân đối kế toán là gì? Cách đọc và phân tích chỉ tiêu quan trọng
2. Báo cáo kết quả hoạt động kinh doanh (Income Statement)
Còn gọi là báo cáo lãi – lỗ, phản ánh khả năng sinh lời của doanh nghiệp trong một kỳ nhất định.
Nội dung gồm:
- Doanh thu thuần
- Giá vốn hàng bán → Lợi nhuận gộp
- Chi phí bán hàng, chi phí quản lý
- Lợi nhuận thuần từ hoạt động kinh doanh
- Chi phí tài chính, thu nhập khác…
- Lợi nhuận trước và sau thuế
Nếu bảng cân đối là ảnh chụp doanh nghiệp, thì báo cáo kết quả kinh doanh là video tua nhanh hành trình kiếm tiền của họ trong suốt kỳ.
3. Báo cáo lưu chuyển tiền tệ (Cash Flow Statement)
Dòng tiền được coi là dòng máu của doanh nghiệp và báo cáo lưu chuyển tiền tệ là cách doanh nghiệp cho thấy mình bơm – rút máu thế nào để vận hành.
Gồm 3 dòng tiền chính:
- Từ hoạt động kinh doanh (cash flow from operations)
- Từ hoạt động đầu tư (mua bán tài sản cố định, góp vốn…)
- Từ hoạt động tài chính (vay – trả nợ, chia cổ tức…)
Doanh nghiệp có lợi nhuận nhưng dòng tiền âm kéo dài? Rủi ro rất lớn.
Gợi ý nên xem: Phân biệt lợi nhuận và dòng tiền – Hiểu đúng để tránh sai lầm tài chính
4. Thuyết minh báo cáo tài chính
Phần này thường bị bỏ qua, nhưng đây là nơi giải mã các con số trên báo cáo.
- Giải thích các chính sách kế toán áp dụng
- Thuyết minh từng chỉ tiêu lớn: chi tiết tài sản cố định, các khoản vay, công nợ, hàng tồn kho, thu nhập khác…
- Là nơi kiểm tra tính minh bạch và logic của số liệu.
Giỏi phân tích tài chính là người luôn đọc kỹ phần thuyết minh, không chỉ nhìn vào dòng tổng hợp!
III. Báo cáo tài chính dùng để làm gì?
Báo cáo tài chính không phải là một nghĩa vụ khô cứng để nộp cho cơ quan thuế cho xong, mà là một công cụ chiến lược trong quản trị, tài chính và đầu tư.
Dưới đây là những mục đích quan trọng nhất của báo cáo tài chính, không chỉ với doanh nghiệp mà với tất cả các bên liên quan.
1. Đối với doanh nghiệp – công cụ quản trị và điều hành
- Theo dõi sức khỏe tài chính: Từ doanh thu, chi phí đến vòng quay vốn, mọi biến động đều được ghi lại chính xác và kịp thời.
- Ra quyết định chiến lược: Có nên mở rộng? Cắt giảm? Tái cấu trúc vốn? Chỉ báo nằm hết trong báo cáo tài chính.
- Kiểm soát rủi ro tài chính: Phát hiện sớm dòng tiền âm, hàng tồn kho tăng đột biến, tỷ lệ nợ vượt ngưỡng an toàn…
Với nhà quản trị giỏi, báo cáo tài chính là bản đồ kinh doanh chứ không phải bài toán kế toán.
2. Đối với cơ quan thuế – căn cứ tính nghĩa vụ tài chính
- Xác định thuế TNDN, VAT, thuế GTGT còn phải nộp.
- Kiểm tra tính hợp lý, hợp lệ của chi phí.
- Đánh giá rủi ro trong tuân thủ kế toán và thuế (để thanh tra nếu cần thiết).
Báo cáo tài chính được coi như hồ sơ sức khỏe tài chính có thể bị gọi kiểm tra bất kỳ lúc nào.
3. Đối với ngân hàng – thẩm định năng lực vay vốn
- Đánh giá khả năng trả nợ qua dòng tiền từ hoạt động kinh doanh.
- Xem xét tài sản thế chấp và hệ số đòn bẩy.
- Phân tích lịch sử tín dụng và hiệu quả sử dụng vốn để quyết định cho vay.
4. Đối với nhà đầu tư – kính lúp đánh giá tiềm năng sinh lời
- So sánh ROE, ROA, dòng tiền tự do… giữa các doanh nghiệp cùng ngành.
- Tính toán giá trị doanh nghiệp và ra quyết định đầu tư/mua cổ phần.
- Phân tích xu hướng tăng trưởng dài hạn và rủi ro ngầm từ cấu trúc tài chính.
Nhà đầu tư chuyên nghiệp sẽ không bao giờ mua cổ phiếu vì thích tên công ty, họ mua vì “nghe được” báo cáo tài chính nói “công ty này ổn”.
IV. Các nguyên tắc lập báo cáo tài chính
Bạn có bao giờ thắc mắc: “Tại sao báo cáo tài chính của mọi doanh nghiệp đều tuân theo một cấu trúc giống nhau?”, hay “Ai quy định doanh thu phải ghi nhận như vậy?”. Câu trả lời nằm ở chính những nguyên tắc kế toán nền tảng dưới đây.
Việc hiểu rõ các nguyên tắc này không chỉ giúp bạn đọc đúng, mà còn diễn giải đúng bản chất của các chỉ tiêu tài chính.
1. Nguyên tắc dồn tích (Accrual basis)
Doanh thu, chi phí phải được ghi nhận khi phát sinh, không phụ thuộc vào dòng tiền đã thu hay chưa.
Ví dụ: Doanh nghiệp bán hàng tháng 12 nhưng khách trả tiền tháng 2 năm sau → vẫn phải ghi doanh thu vào tháng 12.
Đây là nguyên tắc giúp phản ánh đúng hiệu quả kinh doanh của kỳ kế toán.
2. Nguyên tắc hoạt động liên tục (Going concern)
Giả định doanh nghiệp sẽ tiếp tục hoạt động trong tương lai gần, trừ khi có bằng chứng rõ ràng cho thấy điều ngược lại (giải thể, phá sản…).
Nếu không theo nguyên tắc này, tài sản có thể bị định giá lại theo giá thanh lý, gây sai lệch lớn.
3. Nguyên tắc nhất quán (Consistency)
Doanh nghiệp phải duy trì phương pháp kế toán ổn định giữa các kỳ để đảm bảo tính so sánh của báo cáo.
Ví dụ: Nếu đang dùng phương pháp FIFO tính hàng tồn kho thì không nên tự ý chuyển sang phương pháp BQG khi chưa có lý do rõ ràng.
4. Tuân thủ chuẩn mực và chế độ kế toán Việt Nam (VAS)
Báo cáo tài chính bắt buộc phải được lập theo hệ thống chuẩn mực kế toán Việt Nam (VAS) và chế độ kế toán áp dụng:
- Thông tư 200/2014/TT-BTC: Doanh nghiệp lớn, công ty cổ phần, niêm yết…
- Thông tư 133/2016/TT-BTC: Doanh nghiệp vừa và nhỏ.
Gợi ý đọc thêm: Phân biệt Thông tư 200 và 133 – Doanh nghiệp nào áp dụng chế độ nào?
5. Thời hạn lập và nộp báo cáo tài chính
Theo quy định, doanh nghiệp cần lập báo cáo tài chính:
- Hằng quý (tự nguyện) hoặc bắt buộc nếu là công ty đại chúng
- Hằng năm (bắt buộc): nộp trong vòng 90 ngày kể từ ngày kết thúc năm tài chính
BCTC phải gửi đến:
- Cơ quan thuế
- Sở kế hoạch và đầu tư (nếu có yêu cầu)
- Ngân hàng, cổ đông, kiểm toán (nếu có liên quan)
V. Cách đọc báo cáo tài chính cho người mới bắt đầu
Bạn đang cầm trên tay một bản báo cáo tài chính và không biết bắt đầu từ đâu? Tin vui là: đọc báo cáo tài chính không khó như bạn nghĩ, nếu bạn nắm được một trình tự hợp lý và biết mình cần nhìn gì.
Dưới đây là hướng dẫn từng bước một để bạn tiếp cận báo cáo tài chính một cách tự tin và có hệ thống.
1. Xác định mục tiêu đọc báo cáo
Trước khi nhìn vào con số, hãy hỏi bản thân:
- Bạn đang tìm gì trong báo cáo này?
- Bạn muốn biết doanh nghiệp đang làm ăn ra sao, dòng tiền có mạnh không, hay khả năng trả nợ?
Mỗi mục tiêu sẽ dẫn đến cách tiếp cận khác nhau. Nếu muốn đánh giá dòng tiền, đừng chăm chăm nhìn lợi nhuận. Nếu muốn biết rủi ro tài chính, hãy soi cấu trúc nợ và dòng tiền.
2. Bắt đầu từ báo cáo kết quả hoạt động kinh doanh
Đây là phần dễ hiểu và trực quan nhất: cho biết doanh nghiệp có lãi hay không, doanh thu đến từ đâu, chi phí gồm những gì.
- So sánh doanh thu – lợi nhuận gộp – lợi nhuận ròng
- Quan sát tỷ lệ chi phí (chi phí quản lý, chi phí tài chính…)
- So sánh giữa các kỳ để xem hiệu suất thay đổi
Đây là điểm bắt đầu hoàn hảo để nắm được diễn biến kinh doanh trong kỳ.
3. Chuyển sang bảng cân đối kế toán
Sau khi biết doanh nghiệp lời – lỗ, bạn cần biết doanh nghiệp đang sở hữu gì và gánh những khoản nợ nào.
- So sánh tổng tài sản và tổng nợ → tỷ lệ đòn bẩy tài chính
- Xem tiền mặt, hàng tồn kho, khoản phải thu có tăng bất thường không
- Tỷ lệ nợ ngắn hạn/tài sản ngắn hạn → kiểm tra khả năng thanh toán
Đây là nơi cho thấy sự bền vững của hoạt động, không chỉ là kết quả.
4. Đừng bỏ qua báo cáo lưu chuyển tiền tệ
Lợi nhuận là giấy tờ, nhưng tiền mặt mới là thực tế. Báo cáo lưu chuyển tiền tệ giúp bạn kiểm tra xem:
- Doanh nghiệp có đang thở bằng oxy vay mượn không?
- Dòng tiền từ hoạt động kinh doanh có đủ duy trì hoạt động?
- Tiền ra vào có logic với kết quả kinh doanh không?
5. Kiểm tra phần thuyết minh
Đây là phần giải mã cho những gì chưa rõ trong các báo cáo còn lại:
- Giải thích vì sao doanh thu tăng đột biến
- Chi tiết các khoản vay, chi phí, đầu tư tài chính…
- Thông tin về các bên liên quan, chính sách kế toán áp dụng
Giỏi kế toán không chỉ nhìn số mà còn phải hiểu câu chuyện sau số.
Tóm lại:
- Bắt đầu từ kết quả kinh doanh → chuyển sang tài sản và nợ → kiểm tra dòng tiền → xác minh bằng thuyết minh.
- Khi làm quen dần, bạn sẽ tự có mắt nghề để phát hiện điểm bất thường và tiềm năng tài chính của doanh nghiệp.
VI. Những sai lầm phổ biến khi hiểu và sử dụng báo cáo tài chính
Dù báo cáo tài chính là công cụ chuẩn mực nhất để đánh giá doanh nghiệp, nhưng nếu hiểu sai, dùng sai, nó sẽ biến thành một chiếc gương méo, phản ánh sai lệch thực tế. Dưới đây là những sai lầm phổ biến nhất bạn cần tránh.
1. Chỉ nhìn vào lợi nhuận mà bỏ qua dòng tiền
Không ít người nhầm tưởng: doanh nghiệp có lợi nhuận cao là doanh nghiệp khỏe. Nhưng trên thực tế, lợi nhuận có thể bị “động tay động chân”, còn dòng tiền thì rất khó làm giả.
Một doanh nghiệp có lãi nhưng dòng tiền âm liên tục nhiều kỳ là tín hiệu cực kỳ nguy hiểm.
2. Không đọc phần thuyết minh báo cáo tài chính
Rất nhiều người đọc báo cáo tài chính kiểu lướt tiêu đề mà bỏ qua phần thuyết minh, nơi chứa thông tin giải thích và cảnh báo quan trọng.
- Chính sách ghi nhận doanh thu có gì đặc biệt?
- Có khoản vay nào từ bên liên quan?
- Doanh nghiệp có thay đổi chính sách kế toán không?
Thuyết minh báo cáo tài chính là nơi doanh nghiệp kể lại chuyện phía sau những con số tưởng chừng đơn giản.
3. Không đối chiếu giữa các báo cáo
Nếu bạn chỉ đọc báo cáo kết quả kinh doanh mà không nhìn bảng cân đối kế toán hay lưu chuyển tiền tệ, bạn sẽ bỏ lỡ nhiều bất thường.
- Doanh thu tăng, nhưng phải thu cũng tăng → khách chưa trả tiền.
- Lợi nhuận cao, nhưng tài sản cố định giảm → có đang bán tài sản để làm đẹp lợi nhuận?
Các báo cáo không tồn tại riêng rẽ, mà luôn gắn kết logic với nhau.
4. So sánh doanh nghiệp mà không xét đến ngành nghề, quy mô
Một công ty bán lẻ và một công ty bất động sản có cấu trúc tài chính hoàn toàn khác nhau, không thể so ROA, ROE, đòn bẩy tài chính một cách máy móc.
Cần đặt doanh nghiệp vào bối cảnh ngành, giai đoạn phát triển và chiến lược vận hành trước khi phân tích.
5. Tin tuyệt đối vào số liệu mà không kiểm tra nguồn
Báo cáo tài chính chỉ đáng tin khi:
- Được lập đúng chuẩn mực kế toán (VAS)
- Được kiểm toán độc lập (đối với công ty niêm yết hoặc công ty lớn)
- Không có dấu hiệu gian lận, chênh lệch bất thường
Khi nghi ngờ, hãy kiểm tra kỹ dòng tiền, các khoản mục lớn, và các ghi chú thuyết minh.
VII. Ví dụ minh họa thực tế
Học lý thuyết bao nhiêu cũng chưa đủ nếu bạn chưa thực sự thấy một báo cáo tài chính hoạt động thế nào trong thực tế.
Dưới đây là ví dụ đơn giản mô phỏng báo cáo tài chính năm của một công ty thương mại. Bạn hãy thử áp dụng những gì đã học để nhìn rõ bức tranh tài chính nhé.
1. Tóm tắt số liệu tài chính của Công ty ABC (đơn vị: triệu đồng)
| Chỉ tiêu chính | Giá trị |
|---|---|
| Doanh thu thuần | 12.000 |
| Giá vốn hàng bán | 8.400 |
| Lợi nhuận gộp | 3.600 |
| Chi phí bán hàng & QLDN | 2.100 |
| Lợi nhuận thuần trước thuế | 1.300 |
| Lợi nhuận sau thuế | 1.040 |
| Tổng tài sản cuối kỳ | 10.000 |
| Tổng nợ phải trả | 6.000 |
| Vốn chủ sở hữu | 4.000 |
| Dòng tiền từ HĐKD | 950 |
| Hàng tồn kho cuối kỳ | 3.500 |
| Phải thu khách hàng | 2.000 |
2. Cách đọc và phân tích nhanh
a. Hiệu quả hoạt động kinh doanh
- Biên lợi nhuận gộp = 3.600 / 12.000 = 30% → Mức khá ổn cho doanh nghiệp thương mại.
- Tỷ suất lợi nhuận ròng = 1.040 / 12.000 ≈ 8,7% → Khá tốt nếu chi phí đã được kiểm soát tốt.
b. Sức khỏe tài chính
- Tỷ lệ nợ / tổng tài sản = 6.000 / 10.000 = 60% → Đòn bẩy tài chính trung bình.
- ROA = 1.040 / 10.000 = 10,4%
- ROE = 1.040 / 4.000 = 26% → Mức sinh lời trên vốn chủ sở hữu rất tốt.
c. Cảnh báo tiềm ẩn
- Hàng tồn kho chiếm 35% tổng tài sản → Có thể rủi ro nếu hàng chậm bán hoặc giảm giá trị.
- Phải thu cao → Cần kiểm tra chính sách tín dụng và khả năng thu hồi nợ.
- Dòng tiền từ hoạt động kinh doanh (950 triệu) thấp hơn lợi nhuận sau thuế (1.040 triệu) → Có thể có khoản mục chưa thu tiền hoặc bị chi phối bởi điều chỉnh kế toán.
3. Kết luận nhanh từ báo cáo:
- Doanh nghiệp đang kinh doanh có lãi, biên lợi nhuận khá ổn.
- Sử dụng đòn bẩy tài chính ở mức vừa phải, không quá rủi ro
- Cần kiểm soát tốt tồn kho và khoản phải thu để duy trì dòng tiền lành mạnh
Kết luận
Một doanh nghiệp có thể tồn tại, phát triển hay phá sản, tất cả đều được phản ánh qua báo cáo tài chính. Đây không chỉ là yêu cầu pháp lý, mà còn là công cụ giúp doanh nghiệp hiểu mình, nhà đầu tư chọn đúng nơi đặt niềm tin, và kế toán – tài chính ra quyết định dựa trên dữ liệu.
Báo cáo tài chính là ngôn ngữ của doanh nghiệp. Người không biết ngôn ngữ ấy, sớm muộn sẽ lạc đường.
Bạn nên bắt đầu từ đâu?
Nếu bạn là sinh viên, người mới đi làm, hoặc người đang học lại từ đầu, đừng lo lắng. Hãy đi từng bước:
- Nắm chắc cấu trúc cơ bản của 4 báo cáo tài chính
- Học cách đọc từng báo cáo, hiểu mối liên hệ giữa chúng
- Rèn kỹ năng so sánh, đối chiếu, phân tích chỉ số tài chính
- Tập phân tích từ case thực tế hoặc báo cáo công ty niêm yết
- Dần nâng cấp lên phân tích nâng cao, mô hình tài chính, đánh giá dòng tiền
Báo cáo tài chính không dành riêng cho dân kế toán, nó dành cho bất kỳ ai muốn hiểu doanh nghiệp một cách có chiều sâu. Dù bạn là chủ doanh nghiệp, nhà đầu tư, hay người học, việc thành thạo đọc và phân tích báo cáo tài chính sẽ giúp bạn tự tin hơn trước những con số và đưa ra quyết định sáng suốt hơn mỗi ngày.
Hãy bắt đầu bằng sự tò mò, luyện tập bằng thực hành, bạn sẽ thấy tài chính không hề khô khan, mà là một câu chuyện biết nói bằng con số.